 Vergi Başmüfettişi Mehmet Yıldırım
 Yakup Avcı
E. Vergi Denetmeni
İç Denetçi
Antalya İl Özel İdaresi
yakupavci@hotmail.com
KDV Tevkifatından Hazine Kaybına
1. GİRİŞ
Bilindiği üzere KDV kanununun 9. maddesi KDV açısından kısmî sorumluluk müessesesi ihdas etmiştir. Buna göre,
“Mükellefin Türkiye içinde ikametgahının, işyerinin, kanuni merkezi ve iş merkezinin bulunmaması hallerinde ve gerekli görülen diğer hallerde Maliye Bakanlığı, vergi alacağının emniyet altına alınması amacıyla, vergiye tabi işlemlere taraf olanları verginin ödenmesinden sorumlu tutabilir …”
Denilmektedir. Maliye Bakanlığının yayınladığı 21/10/2003 tarihli 89 seri numaralı KDV Genel Tebliği’nin A-1 bölümünde sorumluluğa tabi olan işlemler sıralanmış, sonrasında yayınlanan 28/2/2004 tarihli 91 seri numaralı KDV genel tebliğ ile bu bölüm yürürlükten kaldırılarak 95,97 ve 99. seri nolu tebliğlerle yeniden düzenlenmiştir. Yapılan bu düzenlemelerde KDV Kanununun 9. maddesi 1. bendi uyarınca bir kısım kurum ve kuruluşlarca alınan bazı hizmetlere ait katma değer vergisinin tevkifata tabi tutulması uygun görülmüştür.
Bu makalede öncelikle tevkifat uygulamasının kapsamı ve yönteminden kısaca bahsedilecek, sonrasında ise tevkifat uygulamasından kaynaklanacak olası vergi kaybının önlenmesine yönelik bir çözüm önerisinde bulunulacaktır.
2. KDV’DE TEVKİFAT UYGULAMASI NEDİR?
KDV kanununun 9. maddesinde belirtilen amaca hizmet etmek üzere, belli kurum ve kuruluşların, yapım işleri ile bu işlere ilişkin mühendislik-mimarlık ve etüt-proje hizmetleri, temizlik, bahçe ve çevre bakım hizmetleri, özel güvenlik hizmetleri, makine, teçhizat, demirbaş ve taşıtlara ait tadil, bakım ve onarım hizmetleri, her türlü yemek servisi, danışmanlık ve denetim hizmetleri, yapı denetim hizmetleri ve son olarak işgücü temin etme hizmetleri alımlarına ait bedel üzerinden hesaplanan katma değer vergisinin belli oranlara göre belirlenecek kısmı bu kurum ve kuruluşlarca sorumlu sıfatıyla beyan edilmek ve ödenmek üzere tevkifata tabi tutulacaktır.
Yukarıda sayılan hizmet alımlarında, ilgili tebliğler doğrultusunda “Vergi sorumlusu” olarak tayin edilen ve tevkifat yapması gereken kuruluşlar aşağıdaki şekilde sıralanmışlardır:
“Genel bütçeye dahil daireler, katma bütçeli idareler, il özel idareleri, belediyeler ve bunların teşkil ettikleri birlikler,
-Döner sermayeli kuruluşlar,
-Kanunla kurulan kamu kurum ve kuruluşları,
-Kamu kurumu niteliğindeki meslek kuruluşları,
-Üniversiteler (vakıf üniversiteleri hariç),
-Kanunla kurulan veya tüzel kişiliği haiz emekli ve yardım sandıkları,
-Bankalar ve özel finans kurumları,
-Kamu iktisadi teşebbüsleri (Kamu İktisadi Kuruluşları, İktisadi Devlet Teşekkülleri),
-Özelleştirme kapsamındaki kuruluşlar
-Organize sanayi bölgeleri ile menkul kıymetler, vadeli işlemler borsaları dahil bütün borsalar,
-(95 Seri No.lu KDV GT ile eklenen ibare, Yürürlük: 1.8.2005) Hisse senetleri İstanbul Menkul Kıymetler Borsasına kote edilmiş şirketler (bunlar yalnızca “yapım işleri”, “temizlik, çevre ve bahçe bakım hizmetleri”, “özel güvenlik hizmetleri” ile “yemek servis hizmetleri”ne ait katma değer vergisini tevkifata tabi tutacaklardır.),
- Yarıdan fazla hissesi doğrudan yukarıda sayılan kurum ve kuruluşlara ait olan (tek başına ya da birlikte) kurum, kuruluş ve işletmeler”
91 seri nolu KDV tebliğinde ayrıca bu kuruluşların birbirlerine karşı ifa ettikleri hizmetlerin KDV tevkifatına tabi olmayacağı belirtilmektedir.
Sözkonusu hizmet alımlarında fatura bedeli üzerinden hesaplanan KDV’ye uygulanacak tevkifat oranı,
· Yemek servisi, bahçe ve çevre bakım, özel güvenlik, danışmanlık , denetim hizmetleri ve yapı denetim hizmetleri alımında hesaplanan KDV’nin 1/2 ’si ,
· Temizlik hizmetleri alımında hesaplanan KDV’nin 2/3’si ,
· Tekstil ve konfeksiyon sektöründe fason imalat tesliminde, makine, teçhizat, demirbaş ve taşıtlara ait tadil, bakım ve onarım hizmetleri alımında hesaplanan KDV’nin 1/3’i
· Vergisiz ithal edilen akaryakıtların tesliminde (Rafineri,akaryakıt dağıtım kuruluşu ve akaryakıt istasyonlarının teslimi tevkifata tabi değildir) işgücü temini hizmeti,külçe bakır ve bakırdan mamul diğer malların tesliminde,hurda ve atıklardan elde edilen plastik hammaddesi tesliminde hesaplanan KDV’nin 9/10’u,
· İnşaat,mimarlık-mühendislik,etüd - proje hizmetleri alımında hesaplanan KDV’nin 1/6’sı olarak belirlenmiştir.
Öte yandan 91 Seri No’lu KDV genel tebliği kapsamına giren her bir işlemin bedeli 213 sayılı Vergi Usul Kanunu'na göre o yıl için geçerli fatura düzenleme sınırını aşmadığı takdirde hesaplanan KDV tevkifata tabi tutulmaz (2004’te 440.000.000 TL, 2005’te 480 YTL, 2006’da 520 YTL). Ancak, tespit edilen tutarı aşan işlemlere ait KDV'nin tevkifat zorunluluğundan kaçınmak amacıyla bedel parçalara ayrılmayacak, aynı işleme ait bedellerin toplamı üzerinden tevkifat yapılacaktır.
Tevkifata tabi hizmetleri yapan mükelleflerin bu verdikleri bu hizmetlere ait alış ve giderleri dolayısıyla yüklendikleri KDV’ler harcamaların yapıldığı dönemlerde genel hükümler çerçevesinde indirilebilir.Tevkifata tabi hizmetleri yapan mükellefler tarafından, 1 nolu beyannamenin TABLO-2 bölümüne (Kısmi Tevkifat Uygulanan İşlemler Bölümü) tevkifat uygulanan işlem bedeli, tevkifat oranı ve hesaplanan KDV tutarı yazılacaktır. Vergi sütununda, hizmet bedeli üzerinden hesaplanan katma değer vergisinin tevkifata tabi tutulmayan kısmı yer alacaktır.
Genel bütçeli daireler sayılan işlemler dolayısıyla tevkif ettikleri KDV'ler için ayrıca beyanname vermeyecektir. Genel bütçeli idareler dışında 91 No’lu Genel Tebliğde sayılan kuruluşların tamamı tevkif ettikleri vergiyi 2 nolu KDV beyannamesi ile beyan edip kanuni süresi içinde vergi dairelerine yatıracaklardır. Bu kuruluşlardan KDV mükellefiyeti olmayanların mükellefiyet tesis ettirmeleri zorunludur.
Tevkifat yapan kurumlar tarafından, 2 nolu beyannamenin TABLO-2 bölümüne (Kısmi Tevkifat Uygulanan İşlemler Bölümü) tevkifat uygulanan işlem bedeli, tevkifat oranı ve hesaplanan KDV tutarı yazılacaktır. Vergi sütununda, hizmet bedeli üzerinden hesaplanan katma değer vergisinin tevkifata tabi tutulan kısmı yer alacaktır.
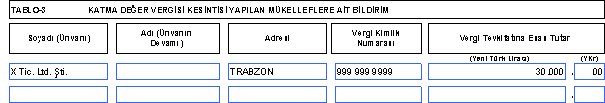
2 numaralı KDV beyannamesinde herhangi bir surette indirim yapılması mümkün olmadığından tevkif edilen vergi, aynen vergi dairesine yatırılacaktır. Ancak tevkifat uygulayan kurumun KDV mükellefiyetinin bulunması ve bu hizmeti indirim hakkı tanınan işlemlerde kullanacak olması halinde, hizmet bedelinin satıcıya ödenen kısmı ile birlikte 2 numaralı beyanname ile beyan edilen tevkifat tutarı 1 numaralı beyannamede indirim konusu yapılabilir.Bu durumda hizmet bedeli üzerinden hesaplanan verginin satıcıya ödenen kısmı takvim yılı aşılmamak şartıyla hizmet faturasının defterlere kaydedildiği dönemde, sorumlu sıfatıyla beyan edilen kısmı ise 2 numaralı beyannamenin ait olduğu dönem için verilen 1 numaralı beyannamede indirim konusu yapılacaktır. 2 numaralı KDV beyannamesinin arka sayfasında TABLO-3 bölümünde KDV Kesintisi yapılan mükelleflere ait bildirim yeralmakta olup tevkifat kapsamında mükelleflere ait bilgiler ile mükelleflerden alınan hizmet bedelleri bu tabloda gösterilir.
Yukarıda açıklanan hususları izah etmek üzere örnek verecek olursak, A Bankası, yeni şube açmak amacıyla kiraladığı işyerinin tadilat işini yapmak üzere X firması ile 30.000,00 YTL bedelle anlaşmıştır. X firması faturayı,
İşlem Bedeli : 30.000,00
Hesaplanan KDV :+ 5.400,00
TOPLAM : 35.400,00
(-) Tevkif edilen KDV (%18x 1/3) : - 1.800,00
Tahsil edilecek toplam tutar : 33.600,00
şeklinde düzenleyecektir. Bu fatura X firması açısından, işlem üzerinden tevkifat uygulandığını tevsik eden belge mahiyetini de taşımaktadır. Banka ise vereceği 2 nolu KDV beyannamesi ile tevkif ettiği 1.800,00 YTL’yi vergi dairesine yatıracaktır.
Şekil SEQ Tablo \* ARABIC 1: X Firmasının 1 Nolu KDV Beyannamesi
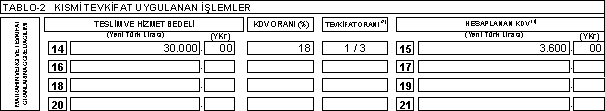
Şekil SEQ Tablo \* ARABIC 2: A Bankası'nın 2 Nolu KDV Beyannamesi Ön Sayfa
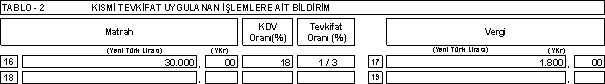
Şekil SEQ Tablo \* ARABIC 3 : A Bankası 2 Nolu KDV Beyannamesi Arka Sayfa
3. TEVKİFATA TABİ İŞLEMDEN TEVKİFAT YAPILMAMASI:
Yukarıdaki bölümlerde KDV Kanunu’nun 9. maddesi kapsamında yapılması gereken kısmi tevkifat ayrıntılı şekilde izah edilmiştir. Tevkifata tabi hizmetleri ifa eden mükellefler bir anlamda tevkifat yapacak kurumlardan yaptıkları mezkur hizmetler karşılığında hizmet bedellerini alırlarken bu kurumlardan KDV tevkifatı yapılmakta ve kalan tutar bu kuruluşlara ödenmektedir. Kanun koyucu bu sayede KDV’nin tahsil edilmesinde ve hazineye geri dönmesinde otokontrol sistemi tesis etmiştir.
Ancak, sorumlu tayin edilen ve tevkifat yapacak kuruluşlar, tevkifat yapılacak işlemler dolayısıyla bu hizmetleri ifa eden mükelleflere yaptıkları ödemelerde tevkifat yapmamışlarsa, ortaya iki farklı sonuç çıkmaktadır:
· Tevkifata tabi hizmetleri yapan mükellefler, kendilerinden herhangi bir tevkifat yapılmadığından hareketle hesaplanan KDV sütununu tevkifat yapılmamış şekliyle tam olarak gösterirler. Bu durumda hazinenin KDV açısından herhangi bir kaybı olmamakla beraber usul yönünden genel tebliğlerle getirilmiş düzenlemelere uymamak nedeniyle eleştiri getirilebilir.
· Tevkifata tabi hizmetleri yapan mükellefler Hesaplanacak KDV sütunlarını tevkifat yapılmış gibi göstererek azaltmak suretiyle hazine açısından KDV kaybına neden olabilirler. Sorumlu tayin edilen ve tevkifat yapacak kuruluşlar herhangi bir tevkifat yapmadıkları için haliyle 2 nolu KDV beyannamelerinde tevkifat yapılmayan bu ödemeye ilişkin herhangi bir tutar yazmayacaktır. Yukarıdaki örnekten hareket edecek olursak, eğer A Bankası 1.800,00 YTL tevkifatı yapmamış ve 35.400,00 YTL’nin tamamını X firmasına ödeseydi ve X firması da 1.800,00 YTL tevkifat yapıldığından bahisle hesaplanan KDV kısmını 3.600 YTL olarak beyan etseydi, Hazine 1.800,00 YTL zarara uğratılmış olurdu. Böyle bir durumun idarece tespit edilmesi ancak yapılacak vergi incelemesi sırasında mümkün olabilecektir. İncelenen mükelleflerin toplam mükellef sayısına oranının ülkemizde % 2-3 civarında olduğu düşünüldüğünde böyle bir durumun tespit edilme ihtimalinin oldukça düşük olduğu görülecektir.
4. KDV TEVKİFATININ DÜZENLİ İŞLEMESİ İÇİN ÖNERİMİZ
Uygulamada sorumlu tayin edilen kurum ve kuruluşlar vermiş oldukları 2 nolu KDV beyanlarında hangi kurumlardan ne kadarlık kesinti yaptıklarını sütun halinde belirtmektedirler.(Bkz Şekil 3).Sorumlu tayin edilen kurum ve kuruluşlarca tevkifat yapılmaması ya da eksik yapılması durumunda ortaya çıkabilecek olası KDV kaybını önlemek ve karşılıklı otokontrolü sağlamak üzere, tevkifata tabi işlemleri yapan mükelleflerin elektronik ortamda verilen KDV beyannamelerinde tevkifat oranını belirttikten sonra ayrı bir sütunda hangi kuruma ne miktarda hizmet verdiğini liste halinde sunmaları sağlanabilir. Tevkifat yapan kurumun 2 nolu beyannamede belirttiği ve firmalardan yapılan tevkifatları gösteren liste (Şekil 3) ile, tevkifata tabi işlemleri yapan kurumun önerimiz doğrultusunda kendilerinden vergi tevkif eden kurumu ve yapılan tevkifatı gösteren liste oluşturulacak bir veri havuzunda toplanmalı , hangi kurum ne miktarda hizmet yapmış ve hangi kurum bu hizmet karşılığında ne kadar kesinti yapmış karşılaştırmalı bir analizle daha iyi takip edilebilecektir.
5. BENZER UYGULAMALAR VE SONUÇ:
Bilindiği üzere, 213 sayılı Vergi Usul Kanununun (1) 148 ve 149 uncu maddelerinin Maliye Bakanlığı’na verdiği yetkiye dayanılarak, 256 Sıra No’lu Vergi Usul Kanunu Genel Tebliği (2) ile bilanço esasına göre defter tutan mükelleflerin bir kişiden satın alınan mal ve/veya hizmetlerin tutarları toplamı katma değer vergisi hariç 1.000,00 YTL’yi aşan alımlarına ilişkin olarak Mal ve Hizmet Alımlarına İlişkin Bildirim Formunu (Form B) vermesi zorunluluğu getirilmiş olup 265, 276, 285, 305 ve en son 318 Sıra No’lu Vergi Usul Kanunu Genel Tebliğleri ile de mal ve hizmet alımlarına ilişkin had 25.000 YTL’ye kadar artırılarak uygulamaya devam edilmiştir.
Bakanlığımızca, Vergi Usul Kanununun yukarıda belirtilen maddeleri yanısıra Mükerrer 257 nci maddesinin verdiği yetkiye dayanılarak söz konusu mükelleflerden mal ve hizmet alışları bilgileri ile birlikte mal ve hizmet satışlarına ilişkin bilgilerinin de alınması ve aşağıda belirlenen mükelleflerin bu bildirimleri elektronik ortamda vermeleri zorunluluğu getirilmiştir. Bu kapsamda yayınlanan 350 sayılı Vergi Usul Kanunu Genel Tebliği’ne göre Bilanço esasına göre defter tutan mükellefler "Mal ve Hizmet Alımlarına İlişkin Bildirim" ile "Mal ve Hizmet Satışlarına İlişkin Bildirim"i vermek zorundadırlar. Mal ve hizmet alımlarına ilişkin bildirim, "Form Ba"; mal ve hizmet satışlarına ilişkin bildirim ise "Form Bs" olarak ayrıca düzenlenmiştir.
Uygulamaya konulan bu düzenleme ile Ba ve Bs formu veren mükelleflerin bu formları bir veri havuzunda depolanmakta ve karşılaştırmalı analiz sonucunda birbirini tutmayan beyanlar inceleme konusu yapılmaktadır. Böylece sahte fatura kullanıcısı ya da düzenleyicisi firmalar daha iyi takip edilmekte ve incelemelerden daha iyi verim elde edilmektedir.
Aşağıda örneğin A firmasına ait karşılaştırmalı analiz yeralmaktadır.
|
Vergi No |
Soyadı Adı(Unvanı) |
Form BS |
Form BA |
FARK (BS-BA) |
Açıklama |
|
… |
X LTD. ŞTİ. |
200.000,00 |
0,00 |
200.000,00 |
Ba Bildirimi Verilmemiş |
|
… |
Y A.Ş. |
0,00 |
120.000,00 |
-120.000,00 |
Bs Bildirimi Verilmemiş |
|
… |
Z LTD. ŞTİ. |
100.000,00 |
50.000,00 |
50.000,00 |
50.000,00 YTL Ba Eksik |
Tablodan, A firmasının yaptığı mal/hizmet alışlarıyla ilgili olarak,
· X Ltd. Şti.’den aldığı 200.000,00 YTL mal/hizmet karşılığında bu tutarı Ba formunda göstermediği,
· Y A.Ş.’den aldığı 120.000,00 YTL mal/hizmet karşılığında Y A.Ş.’nin bu tutarı Bs formunda göstermediği,
· Z Ltd. Şti.’den aldığı 100.000,00 YTL mal/hizmet karşılığında Z Ltd. Şti. bu tutarı tam olarak bildirimde göstermişken A firmasının bu tutarı 50.000,00 YTL olarak Ba formunda gösterdiği görülecektir.
Mal ve hizmet alan/satan firmaların verdikleri Ba/Bs formlarının bu şekilde karşılaştırılması sonucunda, Ba ve Bs bildirimler arasındaki farklılıkların sebepleri vergi incelemelerine konu edilmektedir.
Konumuza dönecek olursak, tevkifata tabi işlemleri yapan mükelleflerin verecekleri 1 nolu KDV beyannamelerinde tevkifatın hangi kurumca yapıldığı ayrı bir sutünda gösterilir ve tevkifatı yapan kurumun 2 nolu KDV beyanındaki tevkifat tutarı ile tevkifat yapılan kurumun 1 nolu KDV beyanındaki tevkifat tutarı bir veri havuzunda toplanarak karşılaştırmalı analize tabi tutulursa, hazinenin KDV kaybı olup olmadığı anında ve hızlı bir şekilde takip edilmiş olacaktır.
24.10.2007
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)
>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> YILIN KAMPANYASI: Muhasebecilere Özel Web Sitesi 1.250 TL + KDV Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 Sigorta Şirketleri ve Sigorta Acentelerin KDV Mükellefiyeti – Muhasebe Kayıtları
-
 UYGULAMALI MUHASEBE KAYIT REHBERİ KİTABI ÇIKTI
-
 Çifte Huzur Hakkı Alan Şirket Ortaklarının Bordrolarında Dikkat Edilmesi Gereken Hususlar
-
 Soru ve Cevaplarla Tarhiyat Sonrası Uzlaşma
-
 Örtülü Sermaye Faizi ve KDV: OECD'nin Faiz Sınırlaması Yaklaşımı, İçtihat Çatışması ve KDV'nin Tarafsızlığı
-
 AYM Kararı Sonrasında Eski Elektronik Tebligatların Ödeme Emri ve Haciz İşlemlerine Etkisi
-
 Stok Affı Yapan Mükelleflerin KDV İade Talep İncelemelerinde Son Durum
-
 Mal Mukabili İhracat Muhasebesi
-
 Maliye'nin Hem Yapay Zekası Hem De KURGAN'a Takılmamak İçin Yapılması Gerekenler!
-
 2027'de Kurumlar Vergisi Yarıya Düşüyor! Hangi Sektörler Yararlanacak?
-
 Vergi Denetiminde Yeni Bir Sayfa! Önce Hazırlık, Sonra İnceleme Dönemine Geçildi
-
Yılın Kampanyası: Muhasebecilere Özel Web Sitesi 1.250 TL + KDV