 Vergi Uzmanı Koray Ateş
 Evren Özmen
Serbest Muhasebeci Mali Müşavir
Bilirkişi
evrenozmen@ozmconsultancy.com
www.ozmconsultancy.com
2027'de Kurumlar Vergisi Yarıya Düşüyor! Hangi Sektörler Yararlanacak?
2027 yılı, üretim yapan şirketler için kurumlar vergisinde önemli bir değişikliğin başlayacağı yıl olacak.
7582 sayılı Kanun ile yapılan değişiklik ile, sanayi sicil belgesine sahip olan ve fiilen üretim faaliyetiyle uğraşan kurumların üretimden elde ettikleri kazançlar için kurumlar vergisi oranı %25’ten %12,5’e düşüyor.
Daha net ifade edersem 2027 yılında 2026 yılına göre aynı üretim kazancı üzerinden ödenen kurumlar vergisi yarıya azalacak.
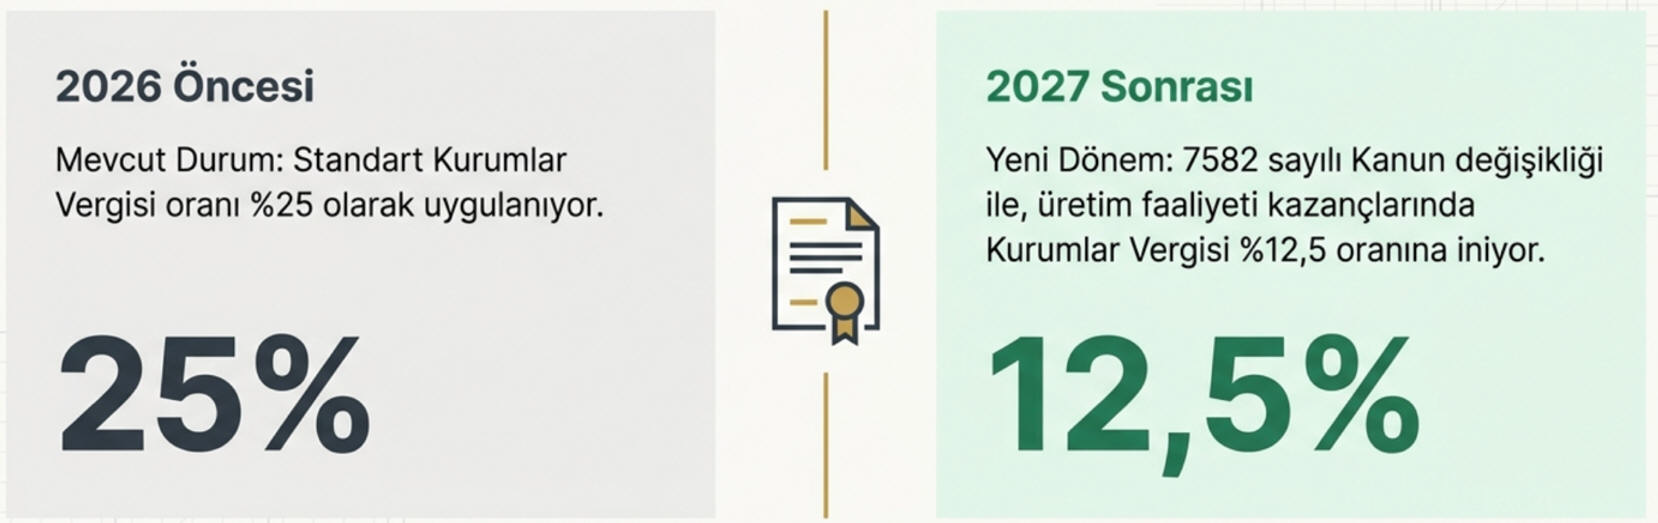
Örnek olarak; 100 milyon TL üretim kazancı üzerinden bakarsak fark şu şekilde oluyor:
- %25 kurumlar vergisi ile 25 milyon TL,
- %12,5 oranla ise 12,5 milyon TL vergi çıkıyor.
- Şirketin elinde kalan ilave tutar 12,5 milyon TL.
Özellikle geçici vergilerde yani 3 ayda bir ödenecek vergilerin yarı yarıya azalacağı da düşünülünce yüksek kârlı üretim şirketlerinde yeni oran nakit akışını, yatırım bütçesini ve şirket değerini etkileyebilecek büyüklükte bir değişiklik oluyor.
Ama “biz yararlanıyor muyuz acaba” sorusunun cevabı çok kolay değil. Çünkü kanunda otomotiv, tekstil, gıda veya yazılım diye sektör listesi bulunmuyor. Ama temel olarak kanun üretim faaliyetinden elde edilen kazanca bakıyor. Asıl konu bu, üretim faaliyeti
Üretim deyince yalnızca fabrika değil.
Düzenlemenin en önemli taraflarından biri bence burası;
Kurumlar Vergisi Genel Tebliği’nde, sanayi sicil belgesine sahip olan ve bu belge kapsamında yazılım, bilişim ve benzeri alanlarda üretim faaliyeti gerçekleştiren şirketlerin de söz konusu faaliyetlerden elde ettikleri kazançlar için indirimli kurumlar vergisi oranından yararlanabileceği açıkça belirtiliyor. Yani konu sadece makine üreten, tekstil dokuyan veya otomotiv parçası imal eden şirketlerden ibaret değil.
Sanayi sicil belgesinde yazılım üretimi bulunan ve gerçekten yazılım üreten bir şirket de şartların sağlanması halinde 2027’den itibaren bu kazançları için %12,5 kurumlar vergisi ödeyebilir.
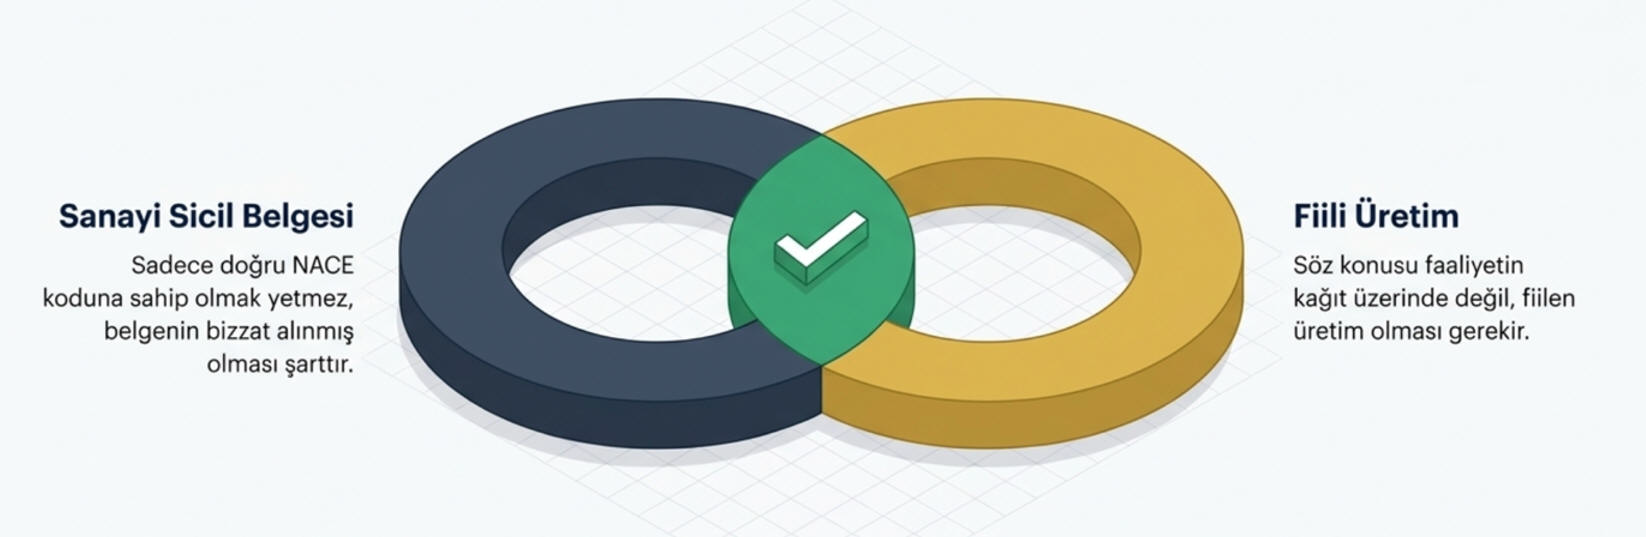
Bu ayrıntının özellikle teknoloji şirketleri açısından yeterince konuşulmadığını düşünüyorum. Örneğin kendi yazılım ürününü geliştiren, lisanslayan veya belirli bir yazılım üretim faaliyeti yürüten bir şirketin sanayi sicil belgesinin kapsamı ve fiilen yaptığı faaliyet birlikte değerlendirilmek zorunda. Burada yalnızca NACE koduna bakmak yeterli değil.
Şirketin ne yaptığı, ne ürettiği ve bunun sanayi sicil belgesine nasıl yansıdığı önemli hale geliyor.
Yazılım şirketleri için yeni bir vergi planlama alanı doğuyor
Bugüne kadar yazılım şirketlerinin vergi planlamasında daha çok teknopark, Ar-Ge teşvikleri, hizmet ihracatı veya yurt dışına verilen hizmetlerden kaynaklanan indirimler konuşuluyordu.
2027’den itibaren bunların yanına bir başlık daha eklenecek: Sanayi sicil belgesi kapsamında yazılım üretim kazancı. Her yazılım şirketi otomatik olarak %12,5 oranından yararlanacak anlamına gelmiyor. Dolayısıyla 2027’de yazılım sektöründe “biz bilişim şirketiyiz” demekten çok, kazancın hangi faaliyetten elde edildiği önem kazanacak.
Somut olarak bu avantaj mesela; yurt içinden geliri olan mobil oyun firmalarını ilgilendiriyor. Çünkü normalde yurt için mobil uygulama reklam gelirlerinde teknopark avantajı var ne de farklı bir vergi avantajı ama bu düzenleme başlayınca kurumlar vergisini %25 değil, direkt %12,5 olarak hesaplayıp ödeyebilecekler.
Hangi sektörler yararlanabilir?
|
No |
Sektör / Faaliyet |
Neden önemli? |
|
1 |
Yazılım ve bilişim |
GİB'in 26 Seri No.lu Tebliğ Taslağı, sanayi sicil belgesi kapsamında yazılım ve bilişim üretiminden doğan kazançları açıkça kapsama alıyor. |
|
2 |
Otomotiv ve otomotiv yan sanayi |
Araçtan kabloya, metal ve plastik parçadan elektronik aksama kadar geniş bir üretim zinciri bulunuyor. |
|
3 |
Makine ve ekipman |
CNC, tarım makinesi, pompa, kompresör ve sanayi ekipmanları gibi fiili üretimler doğrudan kapsama aday. |
|
4 |
Metal ve demir-çelik |
Döküm, sac işleme, profil, metal parça ve bağlantı elemanları gibi üretimler kapsama girebilir. |
|
5 |
Tekstil ve hazır giyim |
İplik, kumaş, konfeksiyon, teknik tekstil ve ev tekstili üretimi önemli üretim alanları arasında. |
|
6 |
Gıda ve içecek |
İşlenmiş gıda, süt ürünleri, içecek, yağ, unlu mamul ve benzeri imalat faaliyetleri kapsama girebilir. |
|
7 |
Kimya, plastik ve kauçuk |
Boya, kimyasal ürün, plastik parça, kauçuk ve çeşitli endüstriyel girdilerin üretimi bu grupta değerlendirilebilir. |
|
8 |
Elektrik ve elektronik |
Elektronik cihaz, komponent, elektrik ekipmanı ve teknoloji ürünü imalatı kapsama aday sektörler arasında. |
|
9 |
İlaç ve medikal |
İlaç, medikal cihaz, sağlık ürünü ve laboratuvar ekipmanı üretimi bu kapsamda değerlendirilebilir. |
|
10 |
Mobilya, ahşap ve yapı ürünleri |
Mobilya ile çeşitli sanayi tipi ahşap ve yapı ürünü üretimleri kapsama girebilir. |
|
11 |
Ambalaj, kâğıt ve cam |
Plastik, karton, kâğıt, cam ve metal ambalaj üretimleri önemli imalat alanları arasında. |
|
12 |
Zirai üretim |
Şartları sağlayan kurumsal zirai üretim kazançları da %12,5 oranından yararlanabilecek. |
2026 sonuna kadar kontrol edilmesi gerekenler neler?
|
Kontrol alanı |
Sorulması gereken soru |
|
Sanayi sicil belgesi |
Belgemiz mevcut faaliyetimizi doğru şekilde kapsıyor mu? |
|
Fiili üretim |
Gerçekten hangi faaliyetimiz üretim niteliğinde? |
|
Gelir ayrımı |
Üretim, ticaret ve hizmet gelirleri ayrı izleniyor mu? |
|
Maliyet muhasebesi |
Üretim maliyetini güvenilir şekilde hesaplayabiliyor muyuz? |
|
Ortak giderler |
Ortak giderlerin dağıtım yöntemi savunulabilir mi? |
|
ERP / muhasebe sistemi |
Faaliyet bazında kârlılık raporlanabiliyor mu? |
|
Yazılım şirketleri |
Ürün, lisans, bakım ve danışmanlık gelirleri ayrıştırılmış mı? |
|
Diğer teşvikler |
Teknokent, ihracat, yatırım teşviki veya serbest bölge uygulamalarıyla etkileşim nasıl olacak? |
Saygılarımla.
14.09.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)
>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> YILIN KAMPANYASI: Muhasebecilere Özel Web Sitesi 1.250 TL + KDV Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 Maliye'nin Hem Yapay Zekası Hem De KURGAN'a Takılmamak İçin Yapılması Gerekenler!
-
 UYGULAMALI MUHASEBE KAYIT REHBERİ KİTABI ÇIKTI
-
 2027'de Kurumlar Vergisi Yarıya Düşüyor! Hangi Sektörler Yararlanacak?
-
 Vergi Denetiminde Yeni Bir Sayfa! Önce Hazırlık, Sonra İnceleme Dönemine Geçildi
-
 Yabancı Sinema Yapımcılarına Tanınan KDV İstisnası
-
 Kasa affından yararlanıp bunu yapan şirketler yandı!
-
 Geçici Vergi Beyannamelerine İlişkin Önemli Duyuru
-
 Dar Mükelleflere Yapılan Ödemelerde Kurumlar Vergisi Stopajı
-
 Nev'i Değişikliği Sürecinde Nakdi Sermaye Faiz İndirimi
-
 Yurt Dışı İnşaat Kazançlarının Türkiye'ye Transferinde Dikkat Edilmesi Gereken Hususlar
-
Türkiye’de İkamet Etmeyen Taşımacılar ile Fuar, Sergi, Panayır Katılımcılarına Yapılan Teslim ve Hizmetlerde KDV İstisnası İadesi
-
Yılın Kampanyası: Muhasebecilere Özel Web Sitesi 1.250 TL + KDV