




 Doç. Dr. Ahmet Gökgöz




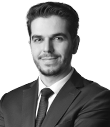 Serdar Karakuş
Serbest Muhasebeci Mali Müşavir
serdar@vertax.com.tr
www.vertax.com.tr

Finansman Gider Kısıtlaması Artık Kaldırılmalıdır!
Bugün işletmelerin en büyük sorunlarından biri hiç şüphesiz finansmana erişim ve finansmanın maliyetidir. Faizlerin geldiği seviye ortada. Firmalar bir taraftan işletme sermayesini çevirmeye, üretimini ve yatırımını sürdürmeye çalışıyor, diğer taraftan da yükselen finansman maliyetleri nedeniyle her geçen gün biraz daha zorlanıyor.
Satışlar nominal olarak artıyor olabilir ama kârlılık aynı hızla artmıyor. Hatta birçok işletmede tam tersi; finansman gideri arttıkça ticari kâr eriyor. Hal böyle iken bir de gerçekten katlanılan bu finansman giderinin bir kısmının KKEG kabul edilerek vergi matrahına eklenmesi bana göre artık yeniden düşünülmesi gereken bir konu haline geldi.
Yani firma faizi ödüyor, nakdi çıkıyor, kârı azalıyor ama vergi hesabında bu giderin tamamını dikkate alamıyor. Finansmanın kendisi zaten pahalı, üstüne bir de vergi yükü geliyor.
Bu nedenle bugün şu soruyu sormanın tam zamanı olduğunu düşünüyorum; Finansman gider kısıtlaması gerçekten halen amacına hizmet eden bir düzenleme mi, yoksa mevcut ekonomik şartlarda reel sektörün sırtında ilave bir yük haline mi geldi? Bana göre cevap çok açık.
FİNANSMAN GİDER KISITLAMASININ MEVZUATTAKİ YERİ;
5520 sayılı Kurumlar Vergisi Kanununun 11 inci maddesinin birinci fıkrasının (i) bendine göre; kredi kuruluşları, finansal kuruluşlar, finansal kiralama, faktoring ve finansman şirketleri dışında kalan işletmelerde, kullanılan yabancı kaynakların öz kaynakları aşması halinde, aşan kısma isabet eden finansman giderlerinin Cumhurbaşkanınca belirlenen kısmı kurum kazancının tespitinde gider olarak kabul edilmiyor.
3490 sayılı Cumhurbaşkanı Kararı ile bu oran %10 olarak belirlendi ve uygulama 1 Ocak 2021 tarihinden itibaren başlayan vergilendirme dönemleri için uygulanmaya başlandı.
Kurumlar Vergisi Genel Tebliğinde de finansman giderleri; yabancı kaynağın kullanım süresine bağlı olarak doğan faiz, komisyon, vade farkı, kâr payı, kur farkı, faktoring iskonto bedelleri ve benzeri giderler olarak tanımlanıyor. Yabancı kaynak ise bilançodaki kısa ve uzun vadeli yabancı kaynakların toplamı olarak dikkate alınıyor.
Dolayısıyla konu sadece banka kredisi kullanan firmalarla sınırlı değil. Bilançoda yabancı kaynak toplamı öz kaynak toplamını aşıyorsa ve finansman gideri oluşmuşsa kısıtlama gündeme geliyor.
Kağıt üzerinde bakıldığında amaç, aşırı borçlanmayı sınırlamak veya öz kaynak kullanımını teşvik etmek olabilir. Ancak uygulamanın bugünkü ekonomik koşullardaki sonucuna baktığımızda işin rengi biraz değişiyor.
ŞİRKETLER KEYFİNDEN BORÇLANMIYOR;
Bence meselenin en önemli tarafı tam da burasıdır. Bugün birçok firma yabancı kaynağı tercih ettiği için değil, faaliyetini sürdürebilmek için kullanıyor.
Hammadde fiyatı yükselmiş, stok tutarı büyümüş, tahsilat vadeleri uzamış, müşteri vadeleri ile tedarikçi vadeleri arasındaki makas açılmış, işletme sermayesi ihtiyacı katlanmış durumda. Bir üretici üretimini devam ettirmek için, bir ihracatçı siparişini finanse etmek için, bir ticaret firması stok döndürmek için kredi kullanıyor.
Yani çoğu zaman ortada “fazla borçlanayım, daha çok büyüyeyim” şeklinde bir tercih yok. İşin devamı için finansmana ihtiyaç var.
Üstelik işletme bu finansmanın bedelini zaten ödüyor. Banka faizini, komisyonunu, kur farkını veya vade farkını tahsil ediyor. Sonra vergi mevzuatı dönüp bu giderin bir kısmını “ben bunu gider saymıyorum” diyor.
Ee, firma bu parayı gerçekten ödemedi mi? Ödedi. Bu gider işletmenin faaliyetiyle ilgili değil mi? İlgili. O zaman özellikle bugünkü yüksek finansman ortamında neden bu giderin bir kısmı tekrar vergi matrahına eklensin?
Finansman gideri ticari kârı aşağı çekerken, finansman gider kısıtlaması aynı giderin bir bölümünü KKEG yaparak mali kârı yukarı çekiyor.
Yani şirketin cebinden daha fazla para çıkıyor ama vergi hesabında sanki o giderin bir kısmı hiç yapılmamış gibi davranılıyor.
Basit bir örnekle anlatalım;
| Yabancı Kaynak Toplamı | 20.000.000 TL |
|---|---|
| Öz Kaynak Toplamı | 8.000.000 TL |
| Öz Kaynağı Aşan Kısım | 12.000.000 TL |
| Toplam Finansman Gideri | 4.000.000 TL |
| Aşan Kısma İsabet Eden Finansman Gideri | 2.400.000 TL |
| %10 Finansman Gider Kısıtlaması / KKEG | 240.000 TL |
Bu örnekte 240.000 TL işletmenin gerçekten katlandığı bir finansman giderinin parçası olmasına rağmen KKEG olarak matraha ekleniyor. 2026 yılı genel kurumlar vergisi oranı %25 dikkate alındığında, sadece bu kısıtlama nedeniyle 60.000 TL ilave kurumlar vergisi etkisi doğuyor.
Rakam büyüdükçe sonuç da büyüyor. Milyarlarca lira yabancı kaynakla çalışan sanayi ve ticaret şirketlerinde finansman gider kısıtlamasının vergi etkisi artık küçümsenecek seviyelerde değil.
Finansman gider kısıtlaması sadece ilave vergi yükü de oluşturmuyor. Uygulama aynı zamanda ciddi bir hesaplama ve takip yükü getiriyor.
Her geçici vergi döneminde yabancı kaynak - öz kaynak karşılaştırması, kapsam dışı finansman unsurlarının ayrıştırılması, yatırım maliyetine eklenen finansman giderlerinin ayıklanması, kur farklarının takibi, finansman giderlerinin aşan kısma isabet eden bölümünün hesaplanması gerekiyor.
Özellikle grup şirketleri, ithalat yapan işletmeler, dövizli borç kullanan firmalar ve yatırım döneminde olan şirketlerde konu daha da karmaşık hale geliyor.
Bir tarafta işletmenin zaten gerçek bir finansman gideri var, diğer tarafta bu giderin ne kadarının vergi açısından kabul edilmeyeceğini hesaplamak için ayrıca zaman, iş gücü ve danışmanlık maliyeti oluşuyor.
Ve günün sonunda bütün bu çalışma, gerçekten yapılmış bir giderin bir kısmını vergi matrahına geri eklemek için yapılıyor.
Finansman gider kısıtlamasının kanuni altyapısı 2013 yılında oluşturuldu, fiili uygulama ise 2021 yılında başladı. Ancak 2021 yılındaki finansman şartları ile bugün gelinen nokta aynı değil.
Bugün finansmana erişim çok daha pahalı. İşletme sermayesi ihtiyacı çok daha yüksek. Kâr marjları daha baskılı. Firmalar krediye ulaşsa bile maliyetini taşımakta zorlanıyor.
Böyle bir ortamda reel sektöre “borcun öz kaynağını aştı, o nedenle ödediğin faizin bir kısmını gider kabul etmiyorum” demek bana göre ekonomik gerçeklikle çok örtüşmüyor.
Hele ki şirket üretim yapıyor, ihracat yapıyor, istihdam sağlıyor ve bu faaliyetleri sürdürebilmek için finansman kullanıyorsa; finansman maliyetinin üzerine bir de KKEG kaynaklı vergi maliyeti bindirilmesinin yeniden değerlendirilmesi gerekiyor.
ÖZ KAYNAĞI GÜÇLENDİRMEK İSTİYORSAK ÖNCE KÂRI KORUMAK GEREKİR;
Finansman gider kısıtlamasının savunulan taraflarından biri, şirketleri daha güçlü öz kaynakla çalışmaya teşvik etmesidir. Ama burada da bir çelişki var. Öz kaynağın en önemli kaynağı nedir? Kârdır. Şirket kâr edecek, bu kârı bünyede bırakacak ve zaman içerisinde öz kaynağını güçlendirecek.
Peki finansman maliyetleri nedeniyle zaten eriyen kârın üzerine bir de KKEG kaynaklı vergi yükü getirirsek öz kaynak nasıl güçlenecek?
Bence öz kaynağı güçlendirmenin yolu, borç kullanan işletmeye ilave vergi yükü getirmek değil; şirketin kazancını ve nakdini bünyede bırakmasını teşvik etmektir.
PEKİ NE YAPILABİLİR?
Finansman gider kısıtlaması kaldırılmalıdır.
Bugünkü ekonomik şartlarda yapılması gereken bana göre oranla oynamak, yeni istisnalar üretmek veya hesabı biraz daha karmaşık hale getirmek değildir.
Uygulama tamamen kaldırılabilir. Kanuni düzenleme yapılana kadar ise Cumhurbaşkanına verilen yetki kapsamında oran %0 olarak belirlenerek fiilen kısıtlama sonlandırılabilir.
Böylece işletmeler gerçekten katlandıkları finansman giderlerini, genel gider yazma ve maliyet ilkeleri çerçevesinde kurum kazancının tespitinde dikkate alabilir.
Bu düzenleme özellikle üretim, ihracat ve yatırım yapan şirketler açısından doğrudan bir nakit ve vergi yükü rahatlaması sağlayacaktır.
Reel sektörün öncelikli meselesi vergi matrahını küçültmek değil, finansman maliyetini taşıyabilmektir.
Firma bankaya faizini ödüyor. Komisyonunu ödüyor. Kur farkına katlanıyor. Tahsilat riskini üstleniyor. Kâr marjı daralıyor. Bütün bunların üzerine bir de finansman giderinin bir kısmı KKEG kabul edilip ekstra vergi doğuyorsa burada sistemi yeniden düşünmemiz gerekir.
Ve bana göre bugün tam da bu noktadayız.
Ve dahi işin özü çok basit;
Gerçekten yapılmış, işletmenin faaliyetiyle ilgili ve finansman ihtiyacından doğmuş bir giderin bir kısmını vergi hesabında yok saymak, bugünkü ekonomik koşullarda reel sektör açısından ilave bir yükten başka bir şey değildir.
BU DÜZENLEMENİN KALDIRILMASI NE SAĞLAR?
- İşletmelerin efektif finansman maliyeti azalır.
- KKEG nedeniyle oluşan ilave kurumlar vergisi yükü ortadan kalkar.
- Geçici vergi dönemlerindeki hesaplama ve takip yükü azalır.
- İşletmelerin nakit akışı bir miktar rahatlar.
- Öz kaynakların güçlendirilmesi için kârın işletme bünyesinde kalması kolaylaşır.
- Yatırım, üretim ve ihracat yapan işletmeler üzerindeki finansman baskısı azaltılır.
Finansman gider kısıtlaması ilk getirildiğinde farklı ekonomik gerekçelerle savunulmuş olabilir. Ancak vergi düzenlemelerini içinde bulunduğumuz ekonomik şartlardan bağımsız değerlendiremeyiz.
Bugün firmalar yüksek maliyetli finansmana erişmeye çalışıyor, işletme sermayesi ihtiyacı büyüyor, kârlar finansman giderleri altında eriyor. Böyle bir ortamda aynı finansman giderinin bir kısmını KKEG kabul ederek ilave vergi yükü yaratmanın artık izahı zorlaşıyor.
Bana göre burada yapılması gereken çok açık;
Finansman gider kısıtlaması artık kaldırılmalıdır.
Kaldırma yönünde kanuni düzenleme yapılana kadar da mevcut %10 oranının %0 olarak belirlenmesi değerlendirilebilir. Reel sektörün bugün ihtiyacı daha fazla vergi yükü değil, daha ulaşılabilir finansman ve daha güçlü işletme sermayesidir. Firma zaten faizi ödüyor. Kârı zaten eriyor. Bir de ödediği bu finansman giderinin bir kısmı üzerinden vergi ödemesin.
Özetle;
Finansman maliyetinin üzerine bir de vergi maliyeti eklemeyelim.
Naçizane önerim bu şekildedir.. Faydalı olması dileğiyle…
02.11.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)


>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> Muhasebecilere Özel Web Sitesi 1.250 TL Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 Muhtasar ve Prim Hizmet Beyannamelerinde Değişiklik Yapıldı
-
 YENİ BAŞLAYANLAR İÇİN MUHASEBE EL KİTABI ÇIKTI
-
 Finansman Gider Kısıtlaması Artık Kaldırılmalıdır!
-
 Bir Çiçek İçin Ev Sattılar (Lale Çılgınlığından Günümüz Finans Piyasalarına Dersler)
-
 Çalıştığınız Yeri Temizleyip Ek Ücret Alın!
-
 Kurumlar Vergisi Kanunu’nun 5/1-e Maddesi Kapsamında Satış Kazancı İstisnası Son Durumu
-
 Avans Yıllık İzin (İşçinin Bugünkü İhtiyacı, Yarının Dinlenme Hakkından mı Karşılanmalı?)
-
 İnsan Kaynakları Uygulamalarında Tespit Edilen Hatalar, Hileli İşlemler ve Eksiklikler
-
 İlişkili Kişilere Kullandırılan Paralarda Adat Faizi ve Faiz Oranı Çıkmazı
-
 Fasoncunun ikilemi: Riskli %12,5 mi, dava açarak %25 mi?
-
 Organize Sanayi Bölgeleri ile Küçük Sanayi Sitelerinin İnşasına İlişkin İstisna
-
 Muhasebecilere Özel Web Sitesi 1.250 TL


