 SMMM Musa Çakır
 Musa Çakır
Serbest Muhasebeci Mali Müşavir
Tevkifat Nedir? Tevkifatlı İşlemler Nelerdir? Muhasebe Kayıtları
Tevkifat, basit tabirle KDV alacağının devlet adına alıcı tarafından bölüşülerek bir kısmının vergi dairesine ödenmesidir. Belirlenen oranlar nispetinde KDV tutarını alıcı satıcıya değil de KDV-2 beyannamesi ile vergi dairesi öder.
Tevkifata tabi işlemler mevzuatımızda şöyle sıralanmıştır.
| KISMİ TEVKİFATA TABİ MAL VE HİZMETİN NİTELİĞİ | TEVKİFAT ORANI | MÜKELLEF GRUBU |
|---|---|---|
| Yapım işleri ile bu işlerle birlikte ifa edilen Mühendislik-Mimarlık ve Etüt Proje hizmetleri | 4/10 | BELİRLENMİŞ ALICILAR Ve TÜM KDV MÜKELLEFLERİNE karşı ifa edilen ve KDV dahil bedeli 5 milyon TL ve üzerinde olan yapım işleri ile bu yapım işleriyle birlikte ifa edilen mühendislik-mimarlık ve etüt-proje hizmetlerinde, alıcılar tarafından (4/10) oranında KDV tevkifatı uygulanır. Projenin genişlemesi, sözleşme bedelinin güncellenmesi ve benzeri nedenlerle iş bedelinin daha sonra 5 milyon TL’yi aşması halinde, bu durumun ortaya çıktığı tarihten itibaren tevkifat uygulanır.5 Milyonun altındaki faturada tevkifat uygulanmaz.) |
| Etüt, Plan-Proje, Danışmanlık, Denetim ve Benzeri Hizmetler | 9/10 | BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Makine, Teçhizat, Demirbaş ve Taşıtlara Ait Tadil, Bakım ve Onarım Hizmetleri | 7/10 | BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Yemek Servis ve Organizasyon Hizmetleri | 5/10 | BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Yapı Denetim Hizmetleri | 9/10 | BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Fason Olarak Yaptırılan Tekstil ve Konfeksiyon İşleri, Çanta ve Ayakkabı Dikim İşleri ve Bu İşlere Aracılık Hizmetleri | 7/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Turistlik Mağazalara Verilen Müşteri Bulma / Götürme Hizmetler | 9/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Spor Kulüplerinin Yayın, Reklam ve İsim Hakkı Gelirlerine Konu İşlemleri | 9/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Servis Taşımacılığı ( Okul/Personel) | 5/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Yük Taşımacılık Hizmetleri | 2/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Her Türlü Baskı ve Basım Hizmetleri | 7/10 | BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Külçe Metal Teslimler | 7/10 | BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Hurda ve Atık Teslimi | 7/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Metal, Plastik, Lastik, Kauçuk, Kağıt ve Cam Hurda ve Atıklardan Elde Edilen Hammadde Teslimi | 9/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Pamuk, Tiftik, Yün ve Yapağı ile Ham Post ve Deri Teslimleri | 9/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Ağaç ve Orman Ürünleri Teslimi | 5/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| İşgücü Temin Hizmetleri /Özel Güvenlik Hizmetleri | 9/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Temizlik, Çevre ve Bahçe Bakım Hizmetleri | 9/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| Ticari Reklam Hizmetleri | 3/10 | TÜM KDV MÜKELLEFLERİ ve BELİRLENMİŞ ALICILAR (LİSTE AŞAĞIDADIR.) |
| KAPSAM KDV mükellefleri tarafından, Yukarıda Belirtilenler Dışındaki Diğer Hizmetleri 5018 sayılı Kanuna ekli cetveller kapsamındaki idare, kurum ve kuruluşlar, kanunla kurulan kamu kurum ve kuruluşları, döner sermayeli kuruluşlar, kamu kurumu niteliğindeki meslek kuruluşları, bankalar, sigorta ve reasürans şirketleri, kanunla kurulan veya tüzel kişiliği haiz emekli ve yardım sandıkları ile kalkınma ajanslarına ifa edilen ve Tebliğde özel olarak belirlenmeyen diğer bütün hizmet ifalarında söz konusu alıcılar tarafından (5/10) oranında KDV tevkifatı uygulanır. | 5/10 | KAPSAM da belirtilen kurum ve kuruluşlara yapılan Tebliğde belirtilmeyen DİĞER BÜTÜN HİZMETLER İçin hizmetleri satanlar tarafından hesaplanan KDV den 5/10 oranında tevkifat yapılacaktır |
Kısmi tevkifat uygulaması kapsamına giren her bir işlemin KDV dahil bedeli 2026 yılı için 12.000 TL'yi aşmadığı takdirde, evkifata tabi tutulmayacaktır. Nihai tüketicilere düzenlenecek fatura tutarı ne olursa olsun KDV tevkifatı hesaplanmaz.
BELİRLENMİŞ ALICILAR:
- 5018 sayılı Kanuna ekli cetvellerde yer alan idare, kurum ve kuruluşlar, il özel idareleri ve bunların teşkil ettikleri birlikler,
- belediyelerin teşkil ettikleri birlikler ile köylere hizmet götürme birlikleri,
- Yukarıda sayılanlar dışındaki, kanunla kurulan kamu kurum ve kuruluşları,
- Döner sermayeli kuruluşlar,
- Kamu kurumu niteliğindeki meslek kuruluşları,
- Kanunla kurulan veya tüzel kişiliği haiz emekli ve yardım sandıkları,
- Bankalar,
- Sigorta ve reasürans şirketleri,( 01/03/2021 den itibaren)
- Sendikalar ve üst kuruluşları,( 01/03/2021 den itibaren)
- Vakıf üniversiteleri, ( 01/03/2021 den itibaren)
- Mobil elektronik haberleşme işletmecileri, ( 01/03/2021 den itibaren)
- Kamu iktisadi teşebbüsleri (Kamu İktisadi Kuruluşları, İktisadi Devlet Teşekkülleri),
- Özelleştirme kapsamındaki kuruluşlar,
Şimdi gelelim tevkifatlı faturanın muhasebe kayıtlarının nasıl olacağı kısmına;
Örnek: İş gücü temin hizmeti kapsamında 50.000TL’ lik hizmet alınmıştır. Bu hizmetin alışı ile ilgili muhasebe kaydı;
| Açıklama | Tutar |
|---|---|
| Fatura Bedeli | 50.000TL |
| Hesaplanan KDV | 10.000TL |
| Tevkifat Oranı | 9/10 |
| Tevkifat KDV | 9.000TL |
| Ödenecek Tutar | 51.000TL |
Alıcının muhasebe kaydı
| Hesap Kodu | Hesap Adı | Borç | Alacak |
|---|---|---|---|
| İlgili 7’li Muhasebe Hesabı | 50.000TL | ||
| 191 | İndirilecek KDV | 1.000TL | |
| 191 | Tevkifatlı KDV | 9.000TL | |
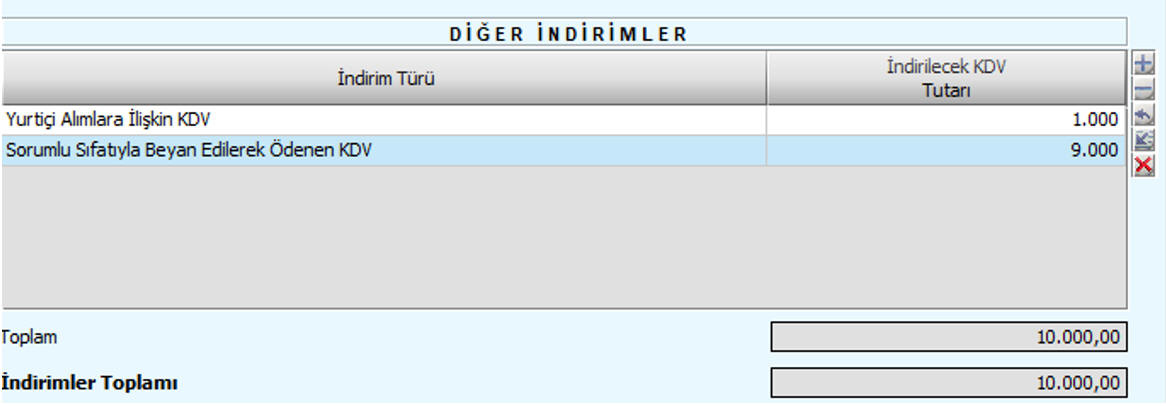
| 360 | Sorumlu Sıfatıyla Ödenecek KDV | 9.000TL | |
| 320 | Satıcılar | 51.000TL |
KDV beyannamesinde aşağıdaki şekilde beyan etmek gerekiyor.
Satıcının muhasebe kaydı
| Hesap Kodu | Hesap Adı | Borç | Alacak |
|---|---|---|---|
| 120 | Alıcılar | 51.000TL | |
| 600 | Yurtiçi Satışlar | 50.000TL | |
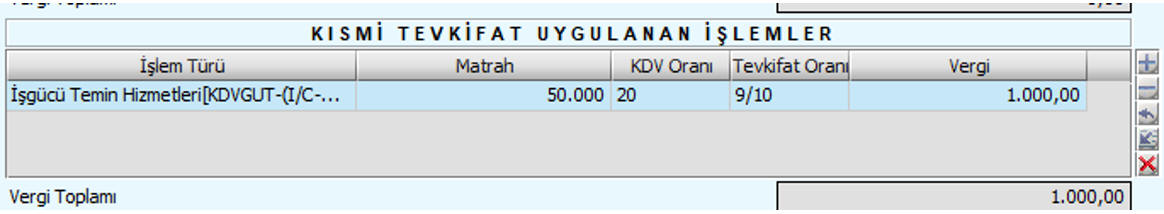
| 391 | Hesaplanan KDV | 1.000TL |
Satıcı KDV beyannamesinde aşağıdaki şekilde beyan etmek gerekiyor.
Şimdi gelelim iade kısmında. En çok tereddüt edilen kısım KDV’ nin hangi tutar üzerinden hesaplanacağı. Burada özellikli bir durum var. İade faturası asıl faturadaki tevkifat oranı üzerinden ve yalnızca satıcıya ödenen (tevkifata tabi olmayan) KDV tutarı dikkate alınarak düzenlenir. Durum böyle olunca kdv oranı bildiğimiz %1,10 veya 20 olmayıp daha farklı oran çıkmaktadır. Böyle bir oranın çıkıyor olması yapılan işlemin hatalı olduğu anlamına geliyor.
Şimdi yukarıdaki örnekten devam edersek, 20.000TL’ lik kısmı iade ettiğimizi varsayarsak yapılması gereken hesaplama ve muhasebe kaydı aşağıdadır.
| Açıklama | Tutar |
|---|---|
| İade Tutarı | 20.000TL |
| Hesaplanan KDV | 4.000TL |
| Satıcıya Ödenen KDV (1/10) | 400TL (4.000TL/10) |
| Fatura Tutarı | 20.400TL |
| Hesap Kodu | Hesap Adı | Borç | Alacak |
|---|---|---|---|
| 320 | Satıcılar | 20.400TL | |
| İlgili 7’li Muhasebe Hesabı | 20.000TL | ||
| 391 | Alış İade KDV | 400TL |
30.09.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)
>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> YILIN KAMPANYASI: Muhasebecilere Özel Web Sitesi 1.250 TL + KDV Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 Tevkifat Nedir? Tevkifatlı İşlemler Nelerdir? Muhasebe Kayıtları
-
 UYGULAMALI MUHASEBE KAYIT REHBERİ KİTABI ÇIKTI
-
 Şirket Kuruluşu ve Açılış Muhasebe Kayıtları
-
 Gelir Vergisi Kanununu 89/13 ve Kurumlar Vergisi Kanununun 10/1-ğ Maddeleri Kapsamındaki Hizmet İhracatı Kazanç İndirimi
-
 Boşanma Sonrası Gayrimenkul Devirlerinde Vergilendirme
-
 DİİB'de Yer Alan Mallara Tecil Terkin Uygulaması
-
 Beyanname Düzeltilerek Vergi Mahsup Hakkının Kullanılması
-
 2027 Sanayi Sicil Belgesi Vergi İndirimi
-
 VUK 262 ve Binek Araç Paradoksu
-
 İşverenin Haklı Nedenle Fesih İşlem Kodları
-
 Yurtdışı Kazançlar Gözetim Programı Nedir? Yurtdışında Banka Hesabı, Yatırımı veya Geliri Olanlar Ne Yapmalı?
-
Yılın Kampanyası: Muhasebecilere Özel Web Sitesi 1.250 TL + KDV