




 Vergi Uzmanı Koray Ateş




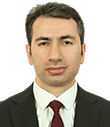 Hayati Asiltürk
Vergi Başmüfettişi
hayatiasilturk@hotmail.com

İndirimli Oranlı KDV İadesinde Süre Geçtikten Sonra Yüklenim Listesinin Değiştirilmesi Halinde KDV İadesi Nasıl Etkilenir?
Vergi Usul Kanunu’nun 114 üncü maddesine göre zaman aşımı süresi 5 yıl olup bu süre geçtikten sonra düzeltme yapılamaz. Yukarıda da belirttiğimiz üzere vergilendirmede genel düzeltme zaman aşımı 5 yıl olup KDV açısından ise daha kısa olan düzeltme zaman aşımı süreleri vardır.
KDV beyannamelerinin düzeltilerek iade talepli hale getirilmesi veya iade tutarının artırılması veya iade tutarlarının değiştirilmesi açısından uygulanan zaman aşımı sürelerine ve uygulama örneklerine aşağıda yer vereceğiz.
1- 01.01.2019 Tarihinden İtibaren KDV İade Taleplerinde Düzeltme Zaman Aşımı;
Daha önceden KDV iade taleplerine ilişkin hak düşürücü süre 5 yıllık iken bu süre 7104 sayılı Kanunu’nun 10 uncu maddesi ile KDV Kanunu’nun 32 nci maddesine aşağıda eklenen hüküm sonrası 5 yıldan 2 yıla indirilmiştir. “…………………..işlemin gerçekleştiği dönemi izleyen ikinci takvim yılının sonuna kadar talep edilmesi şartıyla…………………..”
01.01.2019 tarihinden önceki dönemlere ait düzeltme zaman aşımı açısından 5 yıllık genel süre geçerliliğini korumakta olup Ocak 2019 ve sonraki aylara ait KDV beyannameleri ise, iade hakkı doğuran işlemin gerçekleştiği yılı izleyen ikinci takvim yılı geçtikten sonra KDV iade amaçlı olarak düzeltilemez.
Örnek vermek gerekirse;
Temmuz 2018 ayı KDV beyannamesi (01.01.2019 tarihinden önceki dönemlere ait), 2023 sonuna kadar düzeltilmek suretiyle bu beyanname iade talepli hale getirilebilir veya iade tutarı artırılabilir. 2024 yılından itibaren 5 yıllık zamanaşımı dolmuş olacağından düzeltme yapılamaz.
Temmuz 2020 ayına ait KDV beyannamesi (01.01.2019 tarihinden sonraki) dönemlere ait ) 2022 yılı sonuna kadar düzeltme yoluyla KDV iade talepli hale getirilebilir veya daha önce iadesi istenmiş olan KDV tutarını artıracak şekilde düzeltme beyannamesi verilebilir. Bu örnekte 2023 yılına girildikten sonra düzeltme yoluyla KDV iade talebi yapılamaz ve talep edilmiş olan iade tutarı yükseltilemez.
KDV Genel Uygulama Tebliği’nin söz konusu sürelere ilişkin hükmü aşağıdaki gibidir.
“…………………….Buna göre, iade talebinde bulunacak mükelleflerin istisnaya tabi işlemin gerçekleştiği dönemi izleyen ikinci takvim yılının sonuna kadar ilgili dönem beyannamelerinde istisnaya ilişkin yüklenilen KDV sütununu doldurmaları ve en geç bu süre içinde standart iade talep dilekçesiyle birlikte iade talepleri için Tebliğin ilgili bölümlerinde sayılan belgelerle (teminatla talep edilen iadelerde teminat dahil) vergi dairelerine başvurmaları zorunludur……………..”
2-İndirimli Oran Uygulanmasındaki Sürelere İlişkin Açıklamamız;
KDV iadelerinde genel süre sınırı 5 yıldan 2 yıla indirilmiş olmakla beraber KDV Kanunu’nun 29/2 nci maddesi uyarınca indirimli orana tabi teslim ve hizmetlerden doğan KDV iadelerine ilişkin taleplerle ilgili başvuru süresi; iade hakkı kazanılan işlemi takip eden yılın bitiminde sona ermektedir.
Örneğin 2024 yılında doğmuş olan indirimli oran nedenli KDV iade hakkı en geç Kasım 2025 ayına ait KDV beyannamesinde talep edilebilmekte veya daha önce talep edilmemişse 2025 yılı sonuna kadar düzeltme beyannamesi verilmek suretiyle KDV iadesi talep edilebilmektedir. Bundan dolayı KDV iade talep tutarının artırılmasına veya değiştirilmesine ilişkin düzeltme işlemlerinde de aynı süre sınırı uygulanacaktır.
KDV Genel Uygulama Tebliği’nin söz konusu süre sınırına ilişkin bölümünde (IV/A-8.1.) aşağıdaki açıklamalara yer verilmiştir;
“…………….mükelleflerin, indirimli orana tabi işlemlerden kaynaklanan iade taleplerini, en geç indirimli orana tabi işlemin gerçekleştiği yılı izleyen yılın Ocak-Kasım vergilendirme dönemlerine ilişkin beyannamelerin (yılın sonuna kadar verilen Ocak-Kasım vergilendirme dönemlerine ilişkin verilen düzeltme beyannameleri dahil) herhangi birinde iadeye konu olan KDV alanında beyan etmeleri ve indirimli orana tabi işlemin gerçekleştiği yılı izleyen yılın sonuna kadar standart iade talep dilekçesiyle birlikte iade talepleri için Tebliğin ilgili bölümlerinde sayılan belgelerle (teminatla talep edilen iadelerde teminat dahil) vergi dairelerine başvurmaları zorunludur…………..”
“İade talep süresinin dolmasından sonra, geçmiş dönemler için düzeltme beyannamesi verilmek suretiyle ve/veya standart iade talep dilekçesi ve ilgili belgeler ibraz edilmek suretiyle iade talep edilmesi mümkün değildir. Ancak, Tebliğin ilgili bölümlerinde aranan belgeler süresinde ibraz edilmekle birlikte, bu belgelerin muhteviyatında eksiklikler bulunması halinde, eksikliklerin bu süreden sonra tamamlanabilmesi mümkündür.”
Yukarıda yer alan tebliğ hükümlerinden de anlaşılacağı üzere süre geçtikten sonra düzeltme beyannamesi verilmek suretiyle ve/veya standart iade talep dilekçesi ve ilgili belgeler ibraz edilmek suretiyle iade talep edilmesi mümkün değildir.
Tebliğ açık olmakla beraber son dönemlerde bazı mükellefler bu tebliğde öngörülen 2 yıllık süreyi geçirdikleri için düzeltme beyannamesi verip iade tutarını değiştiremeyeceklerinden dolayı iade talep dilekçesinin ekini oluşturan yüklenim kdv listelerini değiştirerek iade talep süresini geçirmemiş gibi davranarak iade taleplerini bir nevi güncellemiş olmaktadırlar. Şimdi bunu uygulamalı örnek ile açıklamaya çalışalım.
Örnek;
İade talep dilekçesini 2023 yılının şubat ayında vergi dairesine vermiş olsun
İndirimli orana tabi toplam yüklenim kdv tutarı 50 milyon
Sisteme girilen yüklenim kdv tutarı 45 milyon
İade talep dilekçesi ile talep ettiği kdv tutarı 45 milyon
Vergi dairesince blokede bırakılan kdv tutarı 3 milyon
Vergi dairesince iade edilen kdv 42 milyon
Bu durumda mükellefin alabileceği kdv iade tutarı 45-3= 42 milyon
Somut olayımızda, mükellefin 2023 yılı Şubat ayında 45 milyon TL tutarında iade talebinde bulunduğu, 42 milyon TL iade aldığı ve 3 milyon TL’nin blokede bırakıldığı kabul edildiğinde, ilk talebin ödenmemiş bakiyesi 2 milyon TL’dir.
Mükellef kalan 2 milyon iadeyi almak için 2026 yılının şubat ayında vergi dairesine başvurduğunu düşünelim. Bu durumda 2 yıllık süre geçtiği için düzeltme beyannamesi verip iade talebini değiştiremeyeceği için bizim de üzerinde durmaya çalıştığımız ikinci yol olan fakat hatalı olduğunu değerlendirdiğimiz yüklenim listesini değiştirmek suretiyle iade talebini canlandırma yöntemini kullandığı varsayımı ile örneğimize devam edelim.
2026 yılında yüklenim listesinin 45 milyon TL’den 50 milyon TL’ye çıkarılması suretiyle yeni bir iade tutarı oluşturulmak istenmesi, talebin kapsamının sonradan genişletilmesi sonucunu doğurabilir. Bu durumda, yalnızca yüklenim listesinin değiştirilmiş olması mükellefe kendiliğinden yeni bir iade hakkı kazandırmaz.
Blokede bırakılan 3 milyonun red edileceğini düşünen mükellef kalan 3 milyonun alınamayacağını düşünerekten ilk başta sisteme girmediği ve toplam yüklenim tutarı 50 milyon tl olan kdv tutarını düzeltme beyannamesi vermeden sadece yüklenim listesini değiştirerek almak istemesi ve alınan 42 milyon içinde haksız iadeye düşmemek adına bu yöntemi kullandıklarını ve bu yöntemin hatalı olacağını değerlendiriyoruz.
Sonuç olarak, iade talep süresinin sona ermesinden sonra yüklenim listesinin değiştirilmesi suretiyle iade alınmasının hukuken mümkün olup olmadığı, değişikliğin teknik veya açıklayıcı bir düzeltme niteliğinde bulunup bulunmadığına ve ilk talebin kapsamına bağlıdır. Süresinde yapılmış talebin ödenmemiş kısmının tahsili ile süresi geçtikten sonra yeni veya artırılmış iade talebinde bulunulması aynı hukuki kategori içinde değerlendirilemez. Bu ayrım yapılmaksızın her türlü liste değişikliğinin kabul edilmesi de, her türlü değişikliğin reddedilmesi de isabetli olmayacaktır.
İlk listede gösterilen 45 milyon TL lik yüklenim kdv, 2026’da 50 milyon TL’ye çıkarılmak isteniyorsa, bu değişiklik yalnızca teknik bir düzeltme değildir. Yeni belgelerin ilk talepteki hesaplamanın eksikliğini mi giderdiği, yoksa daha önce talep edilmeyen 5 milyon TL’lik yeni bir iade hakkı mı yaratmaya çalıştığı yoksa kalan 3 milyonu almak için yüklenim listesinin mi artırıldığı belirlenmelidir. Şayet yapılan işlem süreyi kaçırdığı için düzeltme imkanından yararlanmadığı gerekçesi ile yüklenim listesinin değiştirilmesi ve blokede kalan 3 milyonu almak için yapılan bir işlem ise bu durum tespit edilmeli ve ilk yüklenim listesi üzerinden işlem tesis edilmesi gerekmektedir.
Konuya İlişkin Danıştay VDDK, E.2023/1184, K.2025/240 sayılı kararı aşağıdaki gibidir.
Mükellef 2019 yılındaki indirimli oranlı işlemleri için iade tutarını 2020 Ağustos beyannamesinde göstermiş; standart iade talep dilekçesi ve belgeleri ise 2021 Ocak ayında sunmuştur. İdare, belgelerin süresinde verilmediği gerekçesiyle talebi reddetmiştir.
Kurul, çoğunlukla ret kararını hukuka uygun bulmuş ve temyiz istemini reddetmiştir.
Kararın somut olayımıza etkisi şudur:
İade tutarının beyannamede gösterilmesi, gerekli belgelerin süresinde sunulması şartını her durumda ortadan kaldırmaz.
Beş yıllık vergi düzeltme zamanaşımının bulunması, indirimli oranlı KDV iadesinin her zaman talep edilebileceği anlamına gelmez. Süre koşulları, iade hakkının kullanılma biçimiyle birlikte değerlendirilir.
Ez cümle listeyi sonradan değiştirmek süresinde yapılmamış talebi kendiliğinden geçerli hâle getirmez.
3-SONUÇ
KDV iade talep hakkı bulunduğu halde iadesiz olarak verilmiş beyannameler yasal süresi içinde (2 yıllık iade talep süresi) düzeltme beyannamesi verilmek suretiyle KDV iade talepli hale dönüştürülebilir.
Fakat 2 yıl (genel iade incelemelerinde) geçtikten sonra yüklenim listelerini süresinden sonra değiştirmek süresinde yapılmamış talebi kendiliğinden geçerli hâle getirmez.
20.10.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)


>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> Muhasebecilere Özel Web Sitesi 1.250 TL Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 159 Verilen ve 340 Alınan Sipariş Avanslarında Sık Yapılan Hatalar
-
 YENİ BAŞLAYANLAR İÇİN MUHASEBE EL KİTABI ÇIKTI
-
 10. Muhasebe ve Denetim Standartları Çalıştayı Sonuçları
-
 İndirimli Oranlı KDV İadesinde Süre Geçtikten Sonra Yüklenim Listesinin Değiştirilmesi Halinde KDV İadesi Nasıl Etkilenir?
-
 Vergi Matrahını Azaltmaya Yönelik Hata, Hile ve Eksiklikler
-
 Nakdi Sermaye Artışından Kaynaklı Faiz İndirimi Hesaplamasında Pasif Nitelikli Gelirin Tespiti ve Örnek Uygulama
-
 Şirketinize Ait Olan Kredi Kartını Şahsi İhtiyaçlarınızda Kullanırsanız Ne Olur?
-
 Demir-Çelik Ürünlerinin Tesliminde KDV Tevkifatı
-
 Vergi İncelemesi Kapıyı Çalmadan Önce! İşletmelerde İç Kontrol Kültürü
-
 İnşaat ve Müteahhitlik Sektöründe KDV İadesi ve Vergisel Kritik Noktalar
-
 Selden Zarar Gören İşletmeler Ne Yapmalı? Vergi, Sigorta ve Muhasebe Rehberi (2026)
-
 Muhasebecilere Özel Web Sitesi 1.250 TL


