



 YMM Muhammed Kutub Bağırgan




 Evren Özmen
Serbest Muhasebeci Mali Müşavir
Bilirkişi
evrenozmen@ozmconsultancy.com
www.ozmconsultancy.com

Selden Zarar Gören İşletmeler Ne Yapmalı? Vergi, Sigorta ve Muhasebe Rehberi (2026)
Su baskınında stokları, makineleri, demirbaşları veya ticari belgeleri zarar gören işletmeler için adım adım yol haritası
İstanbul'da 14 Ekim 2026 tarihinde meydana gelen şiddetli yağışlar ve su baskınları çok sayıda işletmeyi etkiledi. İstanbul Valiliğinin açıklamasına göre aynı gün saat 20.00 itibarıyla 280 iş yeri ve 808 konutla ilgili ihbar kaydedildi.
Depoları su altında kalan, ticari malları kullanılamaz hale gelen veya makineleri zarar gören şirketler açısından maddi hasarın yanı sıra önemli vergisel ve hukuki sorunlar da ortaya çıkabiliyor.
Örneğin selde zarar gören malların bedeli vergiden düşülebilir mi? Alış sırasında ödenen KDV geri mi ödenecek? Sigorta şirketi ne kadar tazminat öder? Ticari defterler kaybolduysa ne yapılmalı gibi sorular akıllara geliyor.
Türkiye Sigorta Birliği (TSB) de sel ve su baskınlarının ardından işletmelerin ve diğer sigortalıların izlemesi gereken işlemlere ilişkin açıklamalarda bulunurken birliğin önerilerinde özellikle hasarın zamanında bildirilmesi ve belgelenmesi üzerinde yoğunlaşılmış.
Bu yazıda öncelikle bu firmalara geçmiş olsun dedikten sonra selden etkilenen işletmelerin atması gereken adımlar, sigorta ve vergi mevzuatı birlikte değerlendirilerek açıklanmaya çalıştım.
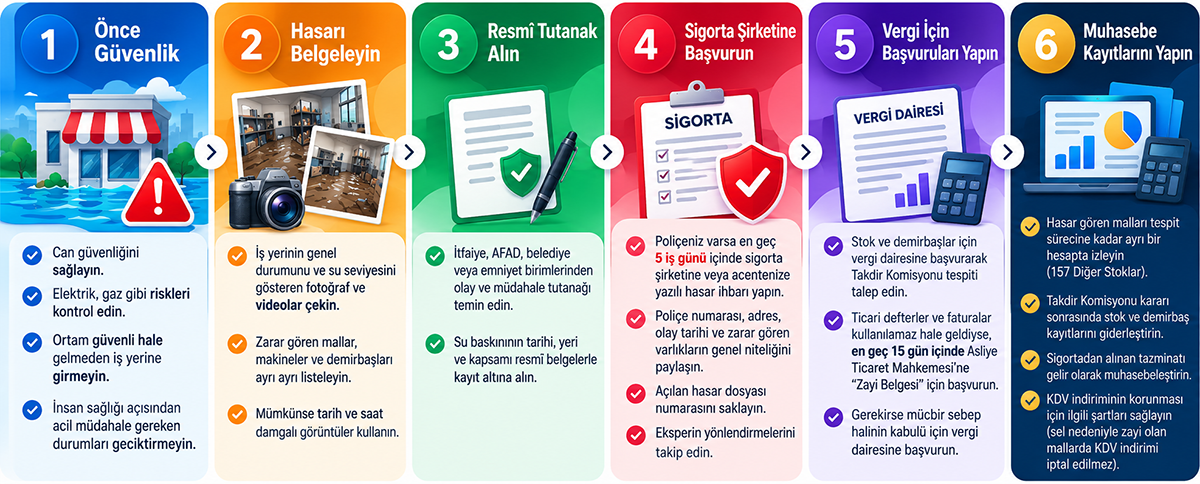
1. İş Yerini Su Bastığında İlk Olarak Ne Yapılmalı?
Selden sonra yapılacak işlemlerin sırası önem arz etmektedir.
Ortam güvenli hale geldikten sonra hasarın mümkün olduğunca ayrıntılı biçimde belgelenmesi gerekir.
İşletmelerin ilk aşamada şu işlemleri gerçekleştirmesi öneriliyor;
- İş yerinin genel durumunu ve su seviyesini gösteren fotoğraf ve videolar çekilmeli.
- Zarar gören ticari mallar, makineler ve demirbaşlar ayrı ayrı listelenmeli.
- İtfaiye, belediye veya ilgili kamu kurumlarının olay ve müdahale tutanakları temin edilmeli.
- Hasarlı ürünlerin alış faturaları ve stok kayıtları hazırlanmalı.
- Sigorta şirketine yazılı hasar ihbarı yapılmalı.
- Vergisel değerleme için gerekli başvuru süreci başlatılmalı.
Önemli: Hasarlı malların sigorta ekspertizi veya vergisel tespit tamamlanmadan imha edilmesi, zararın ispatını güçleştirmektedir.. Ancak insan sağlığı ve güvenliği açısından zorunlu müdahaleler ertelenmemelidir. Böyle durumlarda işlemler yetkili kurumlarla koordinasyon içinde belgelenmelidir.
2. Türkiye Sigorta Birliğine Göre Sel Hasarında Nasıl Hareket Edilmeli?
Türkiye Sigorta Birliğinin açıklamalarında öne çıkan husus, hasar sürecinin geciktirilmeden başlatılması ve sigorta şirketine yeterli bilgi sunulmasıdır.
İşletmenin sigorta poliçesi bulunuyorsa ilk yapılması gereken işlem, sigorta şirketi veya acente aracılığıyla hasar dosyası açtırmaktır.
Hasar ihbarında hangi bilgiler verilmeli?
Sigorta şirketine yapılacak bildirimde işletmenin poliçe numarası, hasarın gerçekleştiği adres, olay tarihi ve zarar gören varlıkların genel niteliği belirtilmelidir.
Hasar ihbarından sonra verilen dosya numarası saklanmalı ve sonraki yazışmalarda kullanılmalıdır.
Bildirim mümkün olduğunca yazılı ve sonradan doğrulanabilecek bir yöntemle gerçekleştirilmelidir.
Sigortaya başvuru süresi kaç gündür?
Yangın Sigortası Genel Şartları'nın hasar ve tazminata ilişkin hükümlerinde, rizikonun öğrenilmesinden itibaren en geç 5 iş günü içerisinde sigortacıya bildirim yapılması öngörülmektedir.
Ancak işletmenin poliçesine hangi genel ve özel şartların uygulandığı ayrıca kontrol edilmelidir.
Sürenin geçirilmesi her durumda tazminat hakkının otomatik olarak kaybedileceği anlamına gelmez. Gecikmenin hukuki sonuçları, somut olay ve sigorta mevzuatı çerçevesinde değerlendirilir.
Bununla birlikte hasar ihbarının geciktirilmemesi, hem delillerin korunması hem de ekspertiz işlemlerinin zamanında başlatılması açısından önemlidir.
3. Sigorta Şirketine Hangi Belgeler Sunulmalı?
TSB'nin açıklamalarında, hasarın fotoğraf ve videolarla belgelenmesi ile zarar gören eşyalara ilişkin faturaların saklanmasının önemi vurgulanmaktadır.
İşletmeler bakımından bu belgeler, sigorta tazminatının yanında vergisel zararların belirlenmesinde de kullanılabilir.
Hasar dosyasında mümkün olduğunca aşağıdaki bilgilerin bulunması yararlı olacaktır:
| Belge veya bilgi | Kullanım amacı |
|---|---|
| Sigorta poliçesi | Teminatların ve limitlerin belirlenmesi |
| Fotoğraf ve videolar | Hasarın kapsamının gösterilmesi |
| Resmî olay tutanakları | Su baskınının ve olay tarihinin desteklenmesi |
| Stok envanteri | Zarar gören malların miktarının belirlenmesi |
| Alış faturaları | Malların maliyetinin belgelenmesi |
| Makine ve demirbaş listesi | Hasarlı sabit kıymetlerin belirlenmesi |
| Servis veya teknik rapor | Onarım imkânının ve maliyetinin değerlendirilmesi |
| Hasar eksper raporu | Sigorta kapsamında tazminatın belirlenmesi |
Örneğin deposundaki 2.000 adet ürünü zarar gören bir şirketin, yalnızca deponun fotoğrafını çekmesi yeterli olmayabilir. Ürünlerin türünü, miktarını, alış maliyetini ve mevcut durumunu gösterebilen kayıtların bulunması tespit sürecini kolaylaştırır.
4. Eksper Gelmeden İş Yerini Temizlemek veya Malları İmha Etmek Doğru mu?
Selden sonra işletmelerin karşılaştığı önemli sorunlardan biri, hasarlı malların ne kadar süre muhafaza edileceğidir.
Sigorta genel şartlarında, zorunlu haller dışında hasarlı varlıklarda tespiti güçleştirecek değişiklikler yapılmaması öngörülmektedir.
Diğer taraftan işletmelerin zararın artmasını önlemek için makul kurtarma ve koruma tedbirlerini alması da gerekir.
Dolayısıyla hasarlı iş yerini hiçbir müdahalede bulunmadan bırakmak doğru değildir.
Örneğin su altında kalan gıda ürünleri, kimyasal maddeler veya elektrikli cihazlar sağlık ve güvenlik açısından risk yaratıyorsa gerekli önlemler geciktirilmemelidir.
Bu durumda hasarın mümkün olduğu ölçüde belgelenmesi, sigorta şirketine bilgi verilmesi ve gerekiyorsa yetkili kamu kurumlarından tespit veya imha tutanağı alınması uygun olacaktır.
Sigorta eksperinin raporu ile vergi mevzuatı kapsamında yapılacak değerleme aynı işlem değildir. Bu nedenle birinin tamamlanması, diğerinin gerektirdiği bütün işlemlerin yapıldığı anlamına gelmez.
5. İş Yeri Sigortası Hangi Sel Zararlarını Karşılar?
İş yeri sigortası bulunması, sel nedeniyle meydana gelen bütün zararların otomatik olarak karşılanacağı anlamına gelmez.
Yangın sigortasına eklenen sel veya su baskını teminatı kapsamında, poliçede belirtilen koşullara göre yağışlar nedeniyle meydana gelen sel ve su baskını zararları karşılanabilir.
Bununla birlikte sigortanın konusu, teminat limitleri, muafiyetler ve özel istisnalar belirleyicidir.
| Zarar türü | Sigorta açısından değerlendirme |
|---|---|
| Depodaki ticari mallar | Stok teminatı ve sel kapsamı kontrol edilmeli |
| Üretim makineleri | Makine ve sel teminatları incelenmeli |
| Bilgisayarlar ve elektronik cihazlar | İlgili cihazların sigorta kapsamı belirlenmeli |
| Bina ve sabit tesisat | Bina teminatı ve sigortalanan menfaat kontrol edilmeli |
| Temizlik ve kurtarma giderleri | Poliçe ve genel şartlar çerçevesinde incelenmeli |
| Faaliyetin durması nedeniyle gelir kaybı | İş durması veya kâr kaybı teminatı araştırılmalı |
Özellikle depolama ve üretim faaliyetleri bulunan işletmelerin sigorta bedeli ile varlıklarının gerçek değerleri arasında önemli farklar oluşmuş olabilir.
Bu durum, eksik sigorta hükümlerinin uygulanmasını gündeme getirebilir.
Ayrıca sel teminatı ile dahili su teminatı aynı değildir. Örneğin yağış nedeniyle dışarıdan gelen sel suları ile bina içindeki bir tesisat borusunun patlaması farklı teminat hükümlerine tabi olabilir.
Bu nedenle hasarın kaynağının doğru belirlenmesi önemlidir.
6. İşletmeye Ait Araçlar Selde Zarar Görürse Ne Yapılmalı?
Sel yalnızca binaları ve depoları değil, şirketlerin ticari araçlarını da etkileyebilir.
Şirket araçları bakımından öncelikle kasko poliçesinde sel ve su baskını teminatının bulunup bulunmadığı kontrol edilmelidir.
Hasarlı aracın güvenli olmayan koşullarda yeniden çalıştırılması, motor ve elektronik sistemlerdeki zararı artırabilir.
Bu nedenle aracın durumu görüntülenmeli, sigorta şirketine hasar bildirimi yapılmalı ve gerektiğinde uygun çekici hizmetiyle yetkili servise ulaştırılmalıdır.
Araca ilişkin ekspertiz işlemleri tamamlanmadan yüksek tutarlı onarımlara başlanması, tazminat sürecinde uyuşmazlık yaratabilir.
Aracın tamamen kullanılamaz hale gelmesi halinde sigorta tazminatının yanı sıra sabit kıymet kaydının ve vergisel değerinin de değerlendirilmesi gerekir.
7. Selde Zarar Gören Malların Bedeli Vergiden Düşülebilir mi?
Evet. Vergi Usul Kanunu'nun 278. maddesi, su basması gibi afetler nedeniyle iktisadi kıymetinde önemli azalma meydana gelen malların emsal bedelle değerlenmesine imkân tanımaktadır.
Bu düzenleme, sel nedeniyle kullanılamaz hale gelen ticari malların uğradığı değer kaybının, gerekli koşullar sağlandığında vergi matrahının tespitinde dikkate alınabilmesini sağlar.
Örneğin bir şirketin deposunda maliyeti 1.000.000 TL olan ticari mallar bulunduğunu varsayalım.
Sel felaketi sonucunda bu malların önemli bir bölümü zarar görmüş ve yapılan vergisel değerleme sonucunda malların kalan ekonomik değerinin 200.000 TL olduğu belirlenmiştir.
Bu durumda:
| Açıklama | Tutar |
|---|---|
| Malların kayıtlı maliyeti | 1.000.000 TL |
| Hasar sonrası emsal bedel | 200.000 TL |
| Değer kaybı | 800.000 TL |
Gerekli mevzuat koşulları sağlandığında 800.000 TL'lik değer kaybı vergisel gider olarak dikkate alınabilir.
Ancak bu işlem, işletmeye 800.000 TL nakit ödeme yapılacağı anlamına gelmez. Vergisel gider, şirketin vergiye tabi kazancını azaltabilir. Oluşacak vergi avantajı şirketin mali durumuna ve ilgili vergilendirme koşullarına bağlıdır.
8. Takdir Komisyonuna Neden Başvurulmalı?
Selden zarar gören malların vergisel değerinin tespitinde takdir komisyonu önemli rol oynamaktadır.
İşletme, bağlı bulunduğu vergi dairesine başvurarak malların VUK'un ilgili hükümleri çerçevesinde değerlenmesini talep edebilir.
Başvuruya hasar envanteri, alış faturaları, fotoğraflar, resmî tutanaklar ve varsa sigorta eksper raporu eklenmelidir.
VUK 278 kapsamında bütün sel zararları için geçerli genel bir 15 veya 30 günlük başvuru süresi öngörülmemiştir. Bununla birlikte başvurunun geciktirilmesi, hasarlı malların incelenmesini güçleştirebilir.
Sigorta eksper raporu yeterli mi?
Sigorta eksperi, sigorta sözleşmesi kapsamında hasarı değerlendirir.
Takdir komisyonu ise vergi mevzuatının değerleme hükümleri çerçevesinde işlem yapar.
Dolayısıyla sigorta raporu vergisel değerlemeyi destekleyebilir; ancak her durumda takdir komisyonu kararının yerine geçtiği kabul edilmemelidir.
9. Selde Zayi Olan Malların KDV'si Geri Ödenir mi?
Sel felaketi nedeniyle zarar gören işletmeler açısından önemli düzenlemelerden biri, Katma Değer Vergisi Kanunu'nun 30/c maddesinde yer almaktadır.
Genel olarak zayi olan mallara ilişkin KDV'nin indirilmesi mümkün değildir. Ancak kanun, sel felaketi nedeniyle zayi olan mallar için özel hüküm içermektedir.
Buna göre sel felaketi nedeniyle zayi olduğu usulüne uygun şekilde ortaya konulan mallara ilişkin yüklenilen KDV, diğer indirim şartları da sağlanıyorsa indirim konusu yapılabilir.
Örneğin:
- Malların alış bedeli: 500.000 TL
- Alışta yüklenilen KDV: 100.000 TL
- Sel nedeniyle kullanılamaz hale gelen mallar: Tamamı
Bu malların gerçekten sel felaketi nedeniyle zayi olduğu belgelendirilmişse, daha önce usulüne uygun olarak indirilen 100.000 TL KDV'nin yalnızca bu nedenle düzeltilmesi gerekmez.
Ancak sıradan bozulma, tesisat arızası veya diğer nedenlerle meydana gelen zararların aynı kapsamda değerlendirilip değerlendirilemeyeceği ayrıca incelenmelidir.
10. Selde Zarar Gören Makine ve Demirbaşlar Vergiden Düşülebilir mi?
Selden etkilenen üretim işletmelerinde en yüksek zarar kalemlerinden biri makineler olabilir.
Vergi Usul Kanunu'nun 317. maddesi, su baskını gibi afetlerde amortismana tabi iktisadi kıymetlerin değer kaybı için fevkalade amortisman hükümlerini düzenlemektedir.
Örneğin:
| Açıklama | Tutar |
|---|---|
| Makinenin ilk maliyeti | 1.000.000 TL |
| Ayrılmış amortisman | 400.000 TL |
| Net defter değeri | 600.000 TL |
Makinenin sel nedeniyle tamamen kullanılamaz hale gelmesi halinde, gerekli tespit ve idari prosedürlerin tamamlanması koşuluyla kalan değerin vergisel olarak dikkate alınması mümkün olabilir.
Ancak fevkalade amortismanın uygulanabilmesi için VUK 317 kapsamında öngörülen usule uyulmalıdır.
Makine için sigorta tazminatı alınması halinde ayrıca VUK 329 hükümleri değerlendirilir.
11. Sigortadan Tazminat Alınırsa Bir de Vergi Ödenir mi?
Sigorta şirketinden alınan tazminat, işletmenin uğradığı zararın tamamını veya bir bölümünü karşılayabilir.
Ancak sigorta tazminatının vergiye etkisi ile hasarlı malların gider yazılması aynı işlem değildir.
Vergi Usul Kanunu'nun 329 ve 330. maddeleri, amortismana tabi kıymetler ile emtia bakımından alınan sigorta tazminatlarına ilişkin hükümler içermektedir.
Örneğin bir işletmenin 500.000 TL maliyetli malları tamamen zarar görmüş ve sigorta şirketi 450.000 TL tazminat ödemiş olsun.
Bu durumda işletmenin karşılanmamış ekonomik kaybı 50.000 TL'dir.
Ancak muhasebeleştirme yöntemi, tazminatın ne zaman tahsil edildiğine, malların vergisel değerleme sürecine ve diğer koşullara göre değişebilir.
Bu nedenle tazminat tutarının tamamının her durumda doğrudan vergiye tabi kâr sayılması veya tamamen vergiden istisna olduğunun varsayılması doğru değildir.
Gerçek anlamda hasar karşılığı ödenen ve mal teslimi veya hizmet ifasının bedeli olmayan sigorta tazminatları ise kural olarak KDV'ye tabi değildir.
12. İşletmenin Sigortası Yoksa Vergisel Hakları Ortadan Kalkar mı?
Hayır.
Sigorta poliçesi bulunmayan işletmeler de sel nedeniyle zarar gören malları ve sabit kıymetleri için vergi mevzuatındaki ilgili hükümlerden yararlanabilir.
Örneğin bir mağazanın 750.000 TL maliyetli ticari malları tamamen zayi olmuş ve mağazanın iş yeri sigortası bulunmuyor olabilir.
Zararın gerçekliği ve tutarı mevzuata uygun biçimde tespit edilirse bu kayıp vergi matrahının belirlenmesinde dikkate alınabilir.
Sigorta tazminatı alma hakkı ile zararların vergisel olarak kabul edilmesi ayrı konulardır.
Ancak sigortanın bulunmaması nedeniyle oluşan ekonomik kayıp, sağlanabilecek vergi avantajından çok daha yüksek olabilir.
13. Sel Nedeniyle Vergi Beyannameleri Ertelenebilir mi?
Vergi Usul Kanunu'nun 13. maddesi, su basması gibi afetleri belirli koşullarda mücbir sebep kapsamında değerlendirmektedir.
Bununla birlikte her sel felaketi, bütün işletmeler için otomatik vergi ertelemesi anlamına gelmez.
Hazine ve Maliye Bakanlığınca genel bir mücbir sebep ilan edilmesi halinde, ilan edilen yerler, mükellefler ve vergi yükümlülükleri için duyurulan koşullar geçerli olur.
Genel ilan bulunmasa bile sel nedeniyle vergi ödevlerini yerine getirmesi fiilen engellenen işletmeler, durumlarını belgelendirerek vergi idaresine başvurabilir.
Mücbir sebep hükümlerinin hangi sürelere etki edeceği ayrıca incelenmelidir. Bütün tahakkuk etmiş vergi borçlarının otomatik olarak ertelendiği varsayılmamalıdır.
14. Selde Ticari Defterler ve Faturalar Kaybolursa Ne Yapılmalı?
Sel sırasında muhasebe arşivlerinin ve ticari belgelerin kullanılamaz hale gelmesi, işletmeler açısından önemli bir hukuki risktir.
Türk Ticaret Kanunu'nun 82/7. maddesine göre saklanması zorunlu ticari defter ve belgelerin su baskını gibi bir afet sonucu zayi olması halinde, zıyaın öğrenildiği tarihten itibaren 30 gün içinde yetkili mahkemeden zayi belgesi talep edilebilir.
Bu başvuru için kaybolan belgelerin kapsamını ve kaybın afetle bağlantısını gösteren deliller hazırlanmalıdır.
Elektronik defter ve belgeler bakımından ise öncelikle kayıtların mevcut yedeklerden, muhasebe yazılımından veya ilgili saklama sistemlerinden yeniden elde edilip edilemeyeceği araştırılmalıdır.
Zayi belgesi, defterlerin afet nedeniyle kaybedildiğinin ispatı açısından önemlidir. Bununla birlikte belgenin alınması bütün vergisel yükümlülükleri otomatik olarak ortadan kaldırmaz.
15. Selden Zarar Gören İşletmeler İçin Kontrol Listesi
Aşağıdaki kontrol listesi, sigorta ve vergi süreçlerinin birlikte takip edilmesi amacıyla hazırlanmıştır.
Hasarın hemen ardından
- İş yerinin güvenliği sağlandı.
- Hasarlı alanların fotoğraf ve videoları çekildi.
- Resmî hasar veya müdahale belgeleri temin edildi.
- Stoklar, makineler ve diğer varlıklar listelendi.
- Zararı büyütmemek için gerekli tedbirler alındı.
Sigorta işlemleri
- Poliçenin sel ve su baskını teminatı kontrol edildi.
- Sigorta şirketine süresi içinde yazılı ihbar yapıldı.
- Hasar dosyası numarası alındı.
- Alış faturaları ve servis kayıtları hazırlandı.
- Eksper incelemesi için gerekli bilgiler sunuldu.
- Varsa eksik sigorta, muafiyet ve istisna hükümleri incelendi.
- İş durması teminatı bulunup bulunmadığı kontrol edildi.
Vergi ve muhasebe işlemleri
- Takdir komisyonu başvurusu değerlendirildi.
- Stokların vergisel değer kaybı tespit edildi.
- KDV indirim hakları incelendi.
- Makineler için fevkalade amortisman koşulları kontrol edildi.
- Sigorta tazminatlarının vergiye etkisi değerlendirildi.
- Ticari belgelerin zayiatı varsa 30 günlük mahkeme süresi kontrol edildi.
- Mücbir sebep hükümlerinden yararlanma koşulları araştırıldı.
16. Sonuç ve Değerlendirme
Sel felaketi sonrasında işletmelerin karşılaştığı en önemli sorunlardan biri, maddi zararın doğru biçimde tespit edilmesi ve bu zararın ne kadarının karşılanabileceğinin belirlenmesidir.
Türkiye Sigorta Birliğinin açıklamaları, sigorta şirketine zamanında başvuru yapılmasının, hasarın belgelenmesinin ve gerekli koruma önlemlerinin alınmasının önemini ortaya koymaktadır.
Bununla birlikte sigorta sürecinin tamamlanması, vergi mevzuatından kaynaklanan işlemlerin de tamamlandığı anlamına gelmez.
Sel nedeniyle zarar gören ticari malların vergisel değerlemesi, KDV indirim hakkı, makinelerde fevkalade amortisman uygulaması ve alınan sigorta tazminatlarının muhasebeleştirilmesi birbirinden farklı kurallara tabidir.
Özellikle yüksek stok tutarlarına sahip depolar, üretim tesisleri, toptan ticaret işletmeleri ve perakende mağazaları açısından hatalı veya eksik yapılan işlemler önemli vergisel sonuçlar doğurabilir.
Bu nedenle selden etkilenen işletmelerin hasarın tespiti, sigorta başvurusu ve vergisel değerleme süreçlerini birbirinden bağımsız değil, eş zamanlı ve birbirini destekleyecek biçimde yürütmeleri önem taşımaktadır.
Kaynaklar ve İlgili Mevzuat
- Türkiye Sigorta Birliği – Sıkça Sorulan Sorular ve Sigortalının Yükümlülükleri
- Ekonomim – Türkiye Sigorta Birliğinin Sel ve Su Baskını Açıklaması, 16.10.2026
- Anadolu Ajansı – İstanbul Valiliğinin 14 Ekim 2026 Sel Verileri
- 213 sayılı Vergi Usul Kanunu – 13,15, 267, 278, 317, 329 ve 330. maddeler.
- 3065 sayılı Katma Değer Vergisi Kanunu – 30/c maddesi.
- 6102 sayılı Türk Ticaret Kanunu – 82/7 maddesi.
- Yangın Sigortası Genel Şartları ve Sel veya Su Baskını Klozu.
Not: Makalemiz genel bilgilendirme amacıyla hazırlanmıştır. İşletmelerin hak ve yükümlülükleri, hasarın niteliğine, ilgili sözleşmelere ve somut olayın özelliklerine göre farklılık gösterebilir.
19.10.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)


>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> Muhasebecilere Özel Web Sitesi 1.250 TL Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 Vergi İncelemesi Kapıyı Çalmadan Önce! İşletmelerde İç Kontrol Kültürü
-
 YENİ BAŞLAYANLAR İÇİN MUHASEBE EL KİTABI ÇIKTI
-
 İnşaat ve Müteahhitlik Sektöründe KDV İadesi ve Vergisel Kritik Noktalar
-
 Selden Zarar Gören İşletmeler Ne Yapmalı? Vergi, Sigorta ve Muhasebe Rehberi (2026)
-
 Daha Önce Üretilip Bir Yıldan Fazla Bir Süre Bekleyen Bir Aracın İthalatı Yapılarak, İç Piyasada Sıfır Araç Olarak Satılması Mümkün Müdür?
-
 TÜBİTAK Hibesiyle Alınan ATİK’lerde Ar-Ge İndirimi Nasıl Hesaplanır? Örnek
-
 Matrah Arttırımı (2018 İla 2022 Yılları İçin) Yapan Mükellefler, Arttırım Yapıldığı Dönem İçin Fatura Düzenlememe Fiili Dolayısıyla Geçmişe Yönelik ÖUCZ Kesilebilir Mi?
-
 SGK Genel Yazısı: Özel Nitelikteki İnşaat İşlerinde Yapılacak Olan Araştırma İşlemleri Hk.
-
 Ağaç ve Orman Ürünleri Tesliminde KDV Tevkifatı
-
 e-Tebligatta yeni dönem: Anayasa Mahkemesi’nin itirazı karşılandı mı?
-
 Anonim ve Limited Şirketlerde Sermaye Artırımı İçin Süre Uzatıldı
-
 Muhasebecilere Özel Web Sitesi 1.250 TL


