 İş ve Sosyal Güvenlik Uzmanı Arif Temir
 Evren Özmen
Serbest Muhasebeci Mali Müşavir
Bilirkişi
evrenozmen@ozmconsultancy.com
www.ozmconsultancy.com
MASAK’tan Mali Müşavirlere Kiralık Hesap Hatırlatması! Şüpheli İşlem Bildirimi ve Paravan Şirket Riski
Mali Suçları Araştırma Kurulu (MASAK), kiralık hesapların tespit edilmesi ve suç gelirlerinin aklanmasında kullanılmasının önlenmesi amacıyla “Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi” yayımladı.
Rehberde bankalar ve diğer finansal kuruluşların yanı sıra serbest muhasebeci mali müşavirler (SMMM) ve yeminli mali müşavirler (YMM) için de önemli değerlendirmeler bulunuyor.
Özellikle paravan şirketler, gerçek ekonomik faaliyeti bulunmayan işletmeler, üçüncü kişiler tarafından kullanılan şirket hesapları ve ticari belgelerle açıklanamayan para hareketleri üzerinde duruluyor.
Rehberin meslek mensupları açısından temel mesajı, muhasebe kayıtlarının şeklen düzenli olmasının şirketin gerçek ekonomik faaliyetini tek başına ortaya koymayabileceğidir.
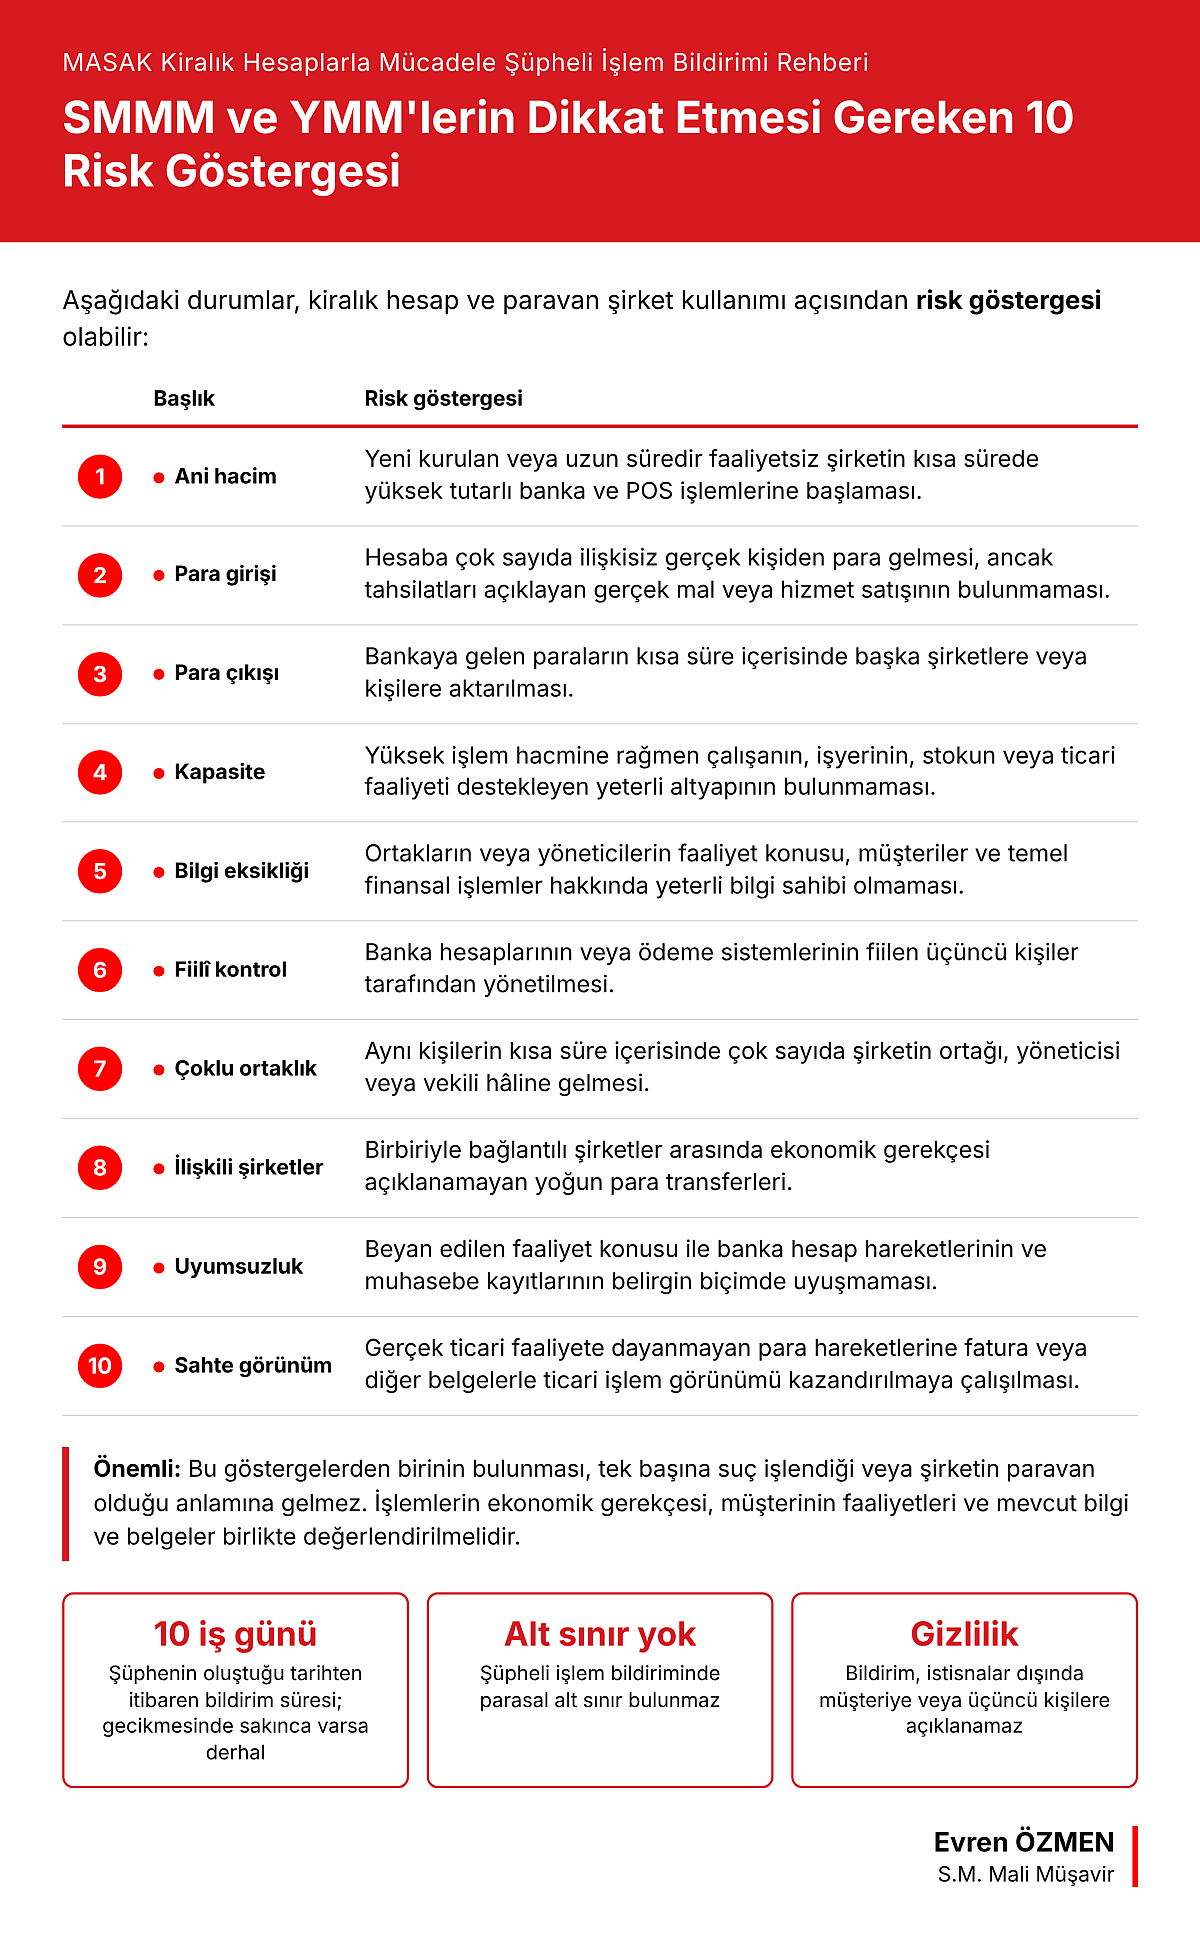
1. SMMM ve YMM'lerin Dikkat Etmesi Gereken 10 Risk Göstergesi
MASAK rehberinde yer alan değerlendirmeler çerçevesinde aşağıdaki durumlar kiralık hesap ve paravan şirket kullanımı açısından risk göstergesi olabilir:
- Yeni kurulan veya uzun süredir faaliyetsiz olan bir şirketin kısa sürede yüksek tutarlı banka ve POS işlemlerine başlaması.
- Şirketin banka hesaplarına çok sayıda ilişkisiz gerçek kişiden para gelmesi, ancak bu tahsilatları açıklayan gerçek mal veya hizmet satışlarının bulunmaması.
- Bankaya gelen paraların kısa süre içerisinde başka şirketlere veya kişilere aktarılması.
- Şirketin yüksek işlem hacmine rağmen çalışanının, işyerinin, stokunun veya ticari faaliyetini destekleyen yeterli altyapısının bulunmaması.
- Şirket ortaklarının veya yöneticilerinin şirketin faaliyet konusu, müşterileri ve temel finansal işlemleri hakkında yeterli bilgi sahibi olmaması.
- Şirket banka hesaplarının veya ödeme sistemlerinin fiilen üçüncü kişiler tarafından yönetilmesi.
- Aynı kişilerin kısa süre içerisinde çok sayıda şirketin ortağı, yöneticisi veya vekili hâline gelmesi.
- Birbiriyle bağlantılı şirketler arasında ekonomik gerekçesi açıklanamayan yoğun para transferlerinin gerçekleştirilmesi.
- Şirketin beyan edilen faaliyet konusu ile banka hesap hareketlerinin ve muhasebe kayıtlarının belirgin biçimde uyuşmaması.
- Gerçek bir ticari faaliyete dayanmayan para hareketlerine fatura veya diğer muhasebe belgeleriyle ticari işlem görünümü kazandırılmaya çalışılması.
Önemli: Bu göstergelerden birinin bulunması, tek başına suç işlendiği veya şirketin paravan olduğu anlamına gelmez. İşlemlerin ekonomik gerekçesi, müşterinin faaliyetleri ve mevcut bilgi ve belgeler birlikte değerlendirilmelidir.
2. Şirketin Banka Hareketleri ile Muhasebe Kayıtları Uyuşmuyorsa Ne Yapılmalı?
Rehber, muhasebe kayıtları ile şirketin gerçek faaliyetleri arasındaki ilişkiye özellikle dikkat çekiyor.
Örneğin;
Yeni kurulmuş bir limited şirketin üç çalışanı bulunduğunu, sınırlı bir işyeri kapasitesine sahip olduğunu ve kısa süre içerisinde banka hesaplarından milyonlarca liralık tahsilat ve ödeme gerçekleştirdiğini düşünelim.
Şirketin bu işlemleri açıklayabilecek faturaları, müşteri sözleşmeleri, ticari belgeleri veya faaliyet kapasitesi bulunmuyorsa ekonomik mahiyetinin sorgulanmasını gerektiren bir durum ortaya çıkabilir.
Bu noktada mali müşavirin değerlendirmesi yalnızca işlemlerin muhasebe hesaplarına doğru kaydedilip kaydedilmediğiyle sınırlı kalmamalıdır.
Mesleki faaliyet sırasında erişilebilen bilgi ve belgeler çerçevesinde işlemlerin gerçek ekonomik faaliyetle uyumlu olup olmadığı da dikkate alınmalıdır.
Ancak bu yaklaşım, mali müşavirlerin bütün banka hareketlerini finansal kuruluşlar gibi sürekli izlemek veya müşterilerinin her işleminin gerçekliğini ayrıca araştırmak zorunda olduğu anlamına gelmemektedir. İncelemenin kapsamı, meslek mensubunun yasal yükümlülükleri, hizmetin niteliği ve erişebildiği bilgiler çerçevesinde belirlenmelidir.
3. Mali Müşavirler Şüpheli İşlem Bildirimi Yapmak Zorunda mı?
5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun ve ilgili mevzuat kapsamında, bir işverene bağlı olmaksızın çalışan SMMM ve YMM'ler MASAK yükümlüleri arasında yer almaktadır.
Kanunun 4. maddesi uyarınca, yükümlüler nezdinde veya bunlar aracılığıyla yapılan ya da yapılmaya teşebbüs edilen işlemlerde suç geliri veya yasa dışı kullanım konusunda bilgi, şüphe veya şüpheyi gerektiren bir husus bulunması hâlinde şüpheli işlem bildirimi yapılması gerekir.
Bu çerçevede paravan şirket veya kiralık hesap kullanımına ilişkin şüphe oluştuğunda bildirim yükümlülüğü ayrıca değerlendirilmelidir.
Şüpheli işlem bildirimi için suçun kesin olarak ispatlanması gerekmez. Somut bilgi ve bulgulara dayanan şüphe, bildirim açısından önem taşır.
13 Sıra No.lu MASAK Genel Tebliği uyarınca şüpheli işlemler, şüphenin oluştuğu tarihten itibaren en geç 10 iş günü içerisinde, gecikmesinde sakınca bulunan hâllerde ise derhal bildirilmelidir.
Şüpheli işlem bildiriminde herhangi bir parasal alt sınır bulunmamaktadır.
Ayrıca yapılan bildirimin, mevzuatta izin verilen istisnalar dışında müşteriye veya üçüncü kişilere açıklanması yasaktır.
4. Şüpheli İşlem Bildiriminde Hangi Bilgiler Önemli?
MASAK rehberi, şüpheli işlem bildirimlerinin yalnızca banka hareketlerinin aktarılmasından ibaret olmaması gerektiğini ortaya koyuyor.
Meslek mensubunun sahip olduğu ve şüpheyi açıklamaya yardımcı olabilecek bilgiler arasında özellikle şunlar bulunuyor:
- Şirketin gerçek faaliyet konusu ve fiilî ticari kapasitesi,
- Ortakların, yöneticilerin ve şirketi fiilen kontrol eden kişilerin rolleri,
- Şirketin işyeri, çalışan ve müşteri durumu,
- Faturalar ile alış ve satış işlemlerinin gerçekliği,
- Muhasebe kayıtları ile banka hareketleri arasındaki uyumsuzluklar,
- İlişkili şirketler ve açıklanamayan para transferleri,
- Müşteri tarafından sunulan açıklamalar ve bunları destekleyen belgeler.
Bu bilgilerin, meslek mensubunun yetki ve imkânları ölçüsünde değerlendirilerek bildirim içeriğine yansıtılması, MASAK'ın işlemleri daha sağlıklı analiz etmesine katkıda bulunabilir.
Muhasebe Kayıtlarının Doğruluğu ile İşlemlerin Ekonomik Gerçekliği Birlikte Değerlendirilmeli
MASAK'ın yayımladığı Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi, suç gelirlerinin aklanmasında şirketlerin ve ödeme hesaplarının kullanılmasına ilişkin önemli riskleri ortaya koyuyor.
Rehberde SMMM ve YMM'lere ayrı bir bölüm ayrılmış olması, muhasebe ve mali müşavirlik hizmetleri sırasında elde edilen bilgilerin şüpheli işlem risklerinin tespitindeki önemini gösteriyor.
Meslek mensupları açısından özellikle üç husus öne çıkıyor:
- Birincisi, şirketin hukuki yapısı ve muhasebe kayıtları kadar fiilî ekonomik faaliyetinin de değerlendirilmesi.
- İkincisi, ticari kapasiteyle açıklanamayan banka hareketleri ve üçüncü kişiler tarafından kullanılan şirket hesapları gibi risk göstergelerinin dikkate alınması.
- Üçüncüsü, somut şüphe oluşması hâlinde MASAK mevzuatından kaynaklanan yükümlülüklerin yerine getirilmesi.
Sonuç olarak, mali müşavirlerden müşterilerinin her işlemini bir soruşturma makamı gibi incelemeleri beklenmemektedir. Ancak mesleki faaliyet sırasında karşılaşılan, ekonomik gerekçesi açıklanamayan ve süreklilik gösteren önemli uyumsuzlukların risk temelli bir yaklaşımla değerlendirilmesi gerekmektedir.
Mevzuat ve kaynaklar
- MASAK, Kiralık Hesaplarla Mücadele Şüpheli İşlem Bildirimi Rehberi (2026).
- 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun, madde 4.
- MASAK Genel Tebliği (Sıra No: 13)
- MASAK – Sektörel Şüpheli İşlem Bildirimi Rehberleri
- MASAK – Yükümlülükler
13.10.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)
>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> Muhasebecilere Özel Web Sitesi 1.250 TL Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 MASAK'tan Mali Müşavirlere Kiralık Hesap Hatırlatması! Şüpheli İşlem Bildirimi ve Paravan Şirket Riski
-
 YENİ BAŞLAYANLAR İÇİN MUHASEBE EL KİTABI ÇIKTI
-
 Ev Hizmetlerinde Çalışanların Yıllık İzin ve Tazminat Hakları
-
 Dijital Vergi Dairesinde e-Tebligat Aktivasyonu Açıldı
-
 Karbonun Muhasebedeki Karşılığı 'Yeni Bir Finansal Raporlama Alanı'
-
 Hurda ve Atık Tesliminde KDV Tevkifatı
-
 Yatırım Fonları Kanun Teklifi Ne Gibi Düzenlemeler Öngörülüyor?
-
 Yurt Dışında Elde Edilen Hisse Senedi ve Temettü Gelirleri Nasıl Vergilendirilir?
-
 Perakende Satış Fişlerini Çerçeveletelim Mi? Maliye Artık Harekete Geçmeli!
-
 Yatırıma Katkı Tutarı Kullanılarak Diğer Vergi Borçlarının Terkininde Yaşanan Sorunlar
-
 Elektronik Defter ve Elektronik Belgelerin İmhası - 2
-
 Muhasebecilere Özel Web Sitesi 1.250 TL