




 YMM Muhammed Kutub Bağırgan




 Evren Özmen
Serbest Muhasebeci Mali Müşavir
Bilirkişi
evrenozmen@ozmconsultancy.com
www.ozmconsultancy.com
Döviz Dönüşüm Desteğinde Yeni Dönem! Döviz Pozisyonu Bildirim Formu Nasıl Hazırlanır?
1 Ekim 2026 itibarıyla döviz dönüşüm desteği uygulamasında önemli değişiklikler yürürlüğe girdi. Değişikliklerin dayanağı, 1 Ağustos 2026 tarihli Resmî Gazete'de yayımlanan 2026/11 sayılı Tebliğ ile değişik 2023/5 sayılı Tebliğ ve TCMB'nin 1 Ekim 2026 tarihli Uygulama Talimatı'dır.
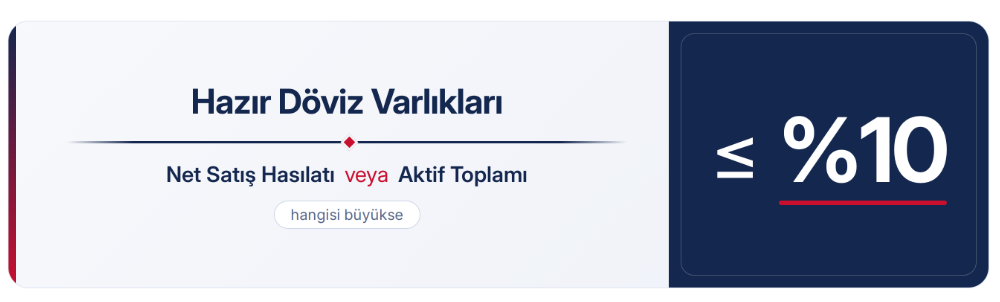
Önceki sistemdeki bir ay boyunca döviz almama taahhüdü kaldırıldı. Yerine, firmaların döviz pozisyonu oranının %10'u aşmaması şartı getirildi (Talimat md. 5/4).
Yeni dönemde destek başvurusunda kullanılacak Döviz Pozisyonu Bildirim Formu'nun (EK-C) SMMM veya YMM tarafından hazırlanıp imzalanması zorunlu hale geldi (Talimat md. 7/1). Form, düzenleme tarihinden itibaren 15 gün geçerlidir ve bu süre içinde aynı formla birden fazla işlem yapılabilir. TCMB, yeni yapının desteği net döviz satım eğilimi yüksek ve Türkiye'de daha fazla katma değer oluşturan firmalara yönlendirmeyi amaçladığını belirtiyor.
Artık her başvuruda şu adımlar gerekiyor:
- firmanın hazır döviz varlıklarının form tarihi itibarıyla belgeyle tespit edilmesi,
- son yıllık beyannamedeki net satış hasılatı ve aktif toplamının belirlenmesi,
- döviz pozisyonu oranının hesaplanması,
- bu bilgilerin forma aktarılması.
Kısa Özet
- Döviz almama taahhüdü 1 Ekim 2026 itibarıyla kalktı.
- Yeni şart: döviz pozisyonu oranı %10'u aşmamalı.
- Form SMMM veya YMM tarafından hazırlanır, 15 gün geçerlidir.
- Bakiye form tarihinin, kur yılın ilk iş gününün, hasılat ve aktif ise son yıllık beyannamenin verisidir.
- Şahıs işletmeleri destekten yararlanamaz.
1. Döviz Dönüşüm Desteğinde Ne Değişti?
Yeni sistemdeki en önemli değişiklik, bir aylık döviz almama taahhüdünün kaldırılmasıdır. Bunun yerine firmanın hazır döviz varlıklarının, net satış hasılatı ile aktif toplamından yüksek olanına oranı dikkate alınmaktadır. Bu oran %10'u aşarsa firma döviz dönüşüm desteğinden yararlanamaz.
Kimler yararlanabilir? Talimat'ın tanımı gereği destekten yalnızca Türkiye'de kanuni yerleşim yeri bulunan tüzel kişiler yararlanabilir (md. 3/1-ı). Şahıs işletmeleri kapsam dışındadır. Bu nedenle hizmet ihracatını şahıs şirketi üzerinden yapan mükelleflerin bu destekten yararlanma imkânı bulunmamaktadır.
2. Döviz Pozisyonu Bildirim Formunda Neler Yer Alır?
Formda firmanın aşağıdaki bilgileri gösterilir:
- döviz ve altın cinsinden varlıkları,
- döviz ve altın cinsinden yükümlülükleri,
- net satış hasılatı,
- aktif toplamı,
- döviz pozisyonu oranı.
Form, aracı bankaya EK-B Talep Formu ile birlikte verilir. Banka, firmanın kendi nezdindeki döviz varlıklarının forma doğru yansıtılıp yansıtılmadığını kontrol etmekle yükümlüdür.
3. Döviz Pozisyonu Oranı Nasıl Hesaplanır?
Formül şöyledir:
Döviz Pozisyonu Oranı = Hazır Döviz Varlıkları / (Net Satış Hasılatı ile Aktif Toplamından büyük olanı)
Hazır döviz varlıkları, cari yılın ilk iş günündeki TCMB döviz alış kuruyla TL'ye çevrilir. 2026 yılı için bu tarih 2 Ocak 2026'dır.
Örnek:
- Hazır döviz varlıkları: 8.000.000 TL (yıl başı kuruyla)
- Net satış hasılatı: 120.000.000 TL
- Aktif toplamı: 100.000.000 TL
Hesaplama: 8.000.000 / 120.000.000 = %6,67
Oran %10'un altında olduğu için firma bu kriteri sağlamaktadır.
4. Hazır Döviz Varlıkları Neleri Kapsar?
EK-C'deki formüle göre hazır döviz varlıkları yalnızca şu kalemlerin döviz ve altın cinsinden kısmından oluşur:
- (+) Kasa (100)
- (+) Alınan çekler (101)
- (+) Bankalar, yurt içi ve yurt dışı mevduat (102). Altın ve kıymetli maden mevduatı da bu kaleme dahildir.
- (-) Verilen çekler ve ödeme emirleri (103)
- (+) Diğer hazır değerler (108)
- (+) Menkul kıymetler (110,111,112,118 eksi 119)
- (+) Ortak, iştirak ve bağlı ortaklıklardan alacaklar (ticari olmayan)
Oranı etkilemeyen kalemler: Ticari alacaklar ve diğer alacaklar formda gösterilir, ancak paya girmez. Döviz kredileri ve diğer döviz borçları da formda bildirilir, ancak oranı düşürmez. Yani döviz kredisi olan bir firma, elindeki dövizi bu borçla netleştiremez.
Dikkat: Ortağa döviz cinsinden borç verilmesi, oranı doğrudan yükseltir. Dövize endeksli varlık ve yükümlülükler de döviz kalemi sayılır.
5. Aktif Toplamı mı, Net Satış Hasılatı mı Esas Alınır?
Her ikisi de kontrol edilir. Paydada, aktif toplamı ile net satış hasılatından hangisi yüksekse o tutar kullanılır.
Her iki tutar da GİB'e verilen son yıllık beyannameden alınır. 2026'nın son çeyreğinde düzenlenen bir form için bu, 2025 yılı kurumlar vergisi beyannamesidir. Geçici vergi beyannamesi veya güncel mizan kullanılmaz.
Örnek:
- Aktif toplamı: 300 milyon TL
- Net satış hasılatı: 420 milyon TL
Bu durumda hesaplamada 420 milyon TL esas alınır.
6. Döviz Pozisyonu Bildirim Formu Nasıl Hazırlanır?
- Form tarihindeki döviz bakiyeleri belge bazında tespit edilir. Fiziki döviz ve altın sayılır. Banka hesapları o günün ekstresiyle, krediler banka bakiye yazısı veya ödeme planıyla belgelenir.
- Kasa, çekler, menkul kıymetler ve ortaklardan alacaklar gibi dövizli kalemler, hesap koduna göre değil kalemin tanımına göre doğru satıra yerleştirilir.
- Döviz tutarları, cari yılın ilk iş günündeki TCMB döviz alış kuruyla TL'ye çevrilir.
- Hazır döviz varlıkları toplamı hesaplanır. Verilen çekler ve ödeme emirleri toplamdan düşülür.
- Net satış hasılatı ve aktif toplamı son yıllık beyannameden alınır.
- İki tutardan büyük olanı payda olarak kullanılır.
- Döviz pozisyonu oranı hesaplanır.
- %10 sınırı kontrol edilir.
- Hesaplamayı destekleyen belgeler çalışma dosyasına alınır.
- Form SMMM veya YMM tarafından imzalanır. Forma, meslek mensubunun oda faaliyet belgesi eklenir. Birden fazla bankaya verilecekse her biri için ayrı nüsha imzalanır.
- Formun 15 günlük geçerlilik süresi takip edilir. Süre dolunca yeni tarihli ve yeni bakiyeli form düzenlenir.
7. Çalışma Dosyasında Hangi Belgeler Bulunmalı?
Pratikte dosyada en az şunların bulunması uygun olacaktır:
- form tarihli banka ekstreleri,
- kasa sayım tutanağı,
- çek portföy listesi ve ödeme emirleri,
- dövizli hesap muavinleri ve mizan,
- kredi bakiye yazıları ve sözleşmeler,
- yıl başı kur tablosu (TCMB, yılın ilk iş günü),
- son yıllık beyanname ve mali tablolar,
- döviz pozisyonu oranı hesaplama tablosu,
- meslek mensubunun oda faaliyet belgesi.
Amaç, formdaki her önemli rakamın kaynağının sonradan gösterilebilmesidir. Talimat, firmadan kaynaklanan hataların sonradan düzeltilmesine izin vermemektedir (md. 7/9). Gerçeğe aykırı beyan halinde destek kur farkı ve faiziyle geri alınır, ayrıca destek ve TCMB kredisi erişim yasağı uygulanır.
8. %3 Döviz Dönüşüm Desteği Devam Ediyor mu?
Tebliğ'deki temel destek oranı %2'dir. Ancak 2026/11 sayılı Tebliğ ile değişik Geçici 1. madde uyarınca, 31 Ocak 2027'ye kadar %3 oranı uygulanmaktadır.
Örneğin destek kapsamındaki 10.000.000 TL karşılığı dövizin TCMB'ye satılması halinde:
10.000.000 × %3 = 300.000 TL döviz dönüşüm desteği söz konusu olabilir.
Ancak yeni sistemde yalnızca destek oranına bakmak yeterli değildir. Ayrıca şu sınırlar da kontrol edilmelidir:
- %10 döviz pozisyonu sınırı: Her satıştan önce kontrol edilmelidir.
- Yıllık azami destek: Bir takvim yılında en fazla 100.000.000 TL'dir (md. 5/5).
- Firma satış limiti: Ciroya göre değil, firmanın katma değerine göre belirlenir. Katma değer, faaliyet kârı ile işgücü maliyetinin toplamıdır (md. 6).
- 2026 kıst dönemi: 1 Ekim – 31 Aralık 2026 döneminde hem satış limiti hem azami destek 0,25 katsayısıyla uygulanır. Bu dönem için üst sınır 25.000.000 TL'dir (Geçici md. 4).
Kaynaklar
- 2023/5 sayılı Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğ (RG 26.01.2023 / 32085)
- 2026/11 sayılı değişiklik Tebliği (RG 01.08.2026 / 33327)
- TCMB, Firmaların Yurt Dışı Kaynaklı Dövizlerinin Türk Lirasına Dönüşümünün Desteklenmesi Hakkında Tebliğe İlişkin Uygulama Talimatı, 1 Ekim 2026 (Ekler A–E)
- TCMB, Sistemik Risk Veri Takip Sistemi Açıklama Formu 2026
05.10.2026
Kaynak: www.MuhasebeTR.com
(Telif Uyarısı: Bu makalenin en fazla %20'si, kaynak gösterilip aktif link verilerek paylaşılabilir. Aksi takdirde yasal işlem başlatılacaktır.)



>> Duyurulardan haberdar olmak için E-Posta Listemize kayıt olun.
>> SGK Teşvikleri (150 Sayfa) Ücretsiz E-Kitap: hemen indir.
>> MuhasebeTR mobil uygulamasını Apple Store 'dan hemen indir.
>> MuhasebeTR mobil uygulamasını Google Play 'den hemen indir.
>> Muhasebecilere Özel Web Sitesi 1.250 TL Ayrıntılar için tıklayın.
 Asgari Ücret 2026 - Asgari Ücret Ne Kadar?
 Vergi Dilimleri 2026
 Facebook
 Twitter
 Linkedin
 Google+
 Whatsapp
 E-posta
 Yazdır
-
 Vergi Denetiminde Yeni Dönem! İncelemeden Önce Gönüllü Uyum, Rapordan Önce Tahsilat
-
 YENİ BAŞLAYANLAR İÇİN MUHASEBE EL KİTABI ÇIKTI
-
 İhracatçı Firmaların Döviz Dönüşüm Desteği Nasıl Hesaplanır?
-
 Örtülü Sermaye Kapsamında Faiz Ödemelerinin İştirak Kazancı İstisnası Karşısındaki Durumu ile Yurt İçi Asgari Kurumlar Vergisinin Karşı Taraf Düzeltmesine Etkisi
-
 Fon Krizinden Bir Çıkış Yolu Olarak Clawback (Zarar Giderimi -Redress- ve Vergisel Sonuçları)
-
 Döviz Dönüşüm Desteğinde Yeni Dönem! Döviz Pozisyonu Bildirim Formu Nasıl Hazırlanır?
-
 Elektronik Defter ve Elektronik Belgelerin İmhası - 1
-
 Mali Müşavirlik Mesleğinde Kurumsallaşma
-
 İhracatın Maliyet Kaydı
-
 Danıştay: Özel iletişim vergisi gider yazılamaz!
-
 İmalatçılarda Kurumlar Vergisi İndirimi ve YMM Tasdik Sorumluluğu
-
Muhasebecilere Özel Web Sitesi 1.250 TL


